Póngase en contacto con Didi Land
Plan de negocio de un centro de ocio familiar: combinación de atracciones, modelo de ingresos y presupuesto de equipamiento

Su plan de negocio para un centro de ocio familiar debe conectar el público al que quiere atender con el espacio, el personal y el capital necesarios. Empiece por las visitas de pago y las franjas reservables para fiestas; después, calcule el coste del equipamiento y de las obras en el local. Si empieza por el equipamiento, puede acabar con una combinación de atracciones impresionante y sin dinero para abrir. Esta guía convierte una propuesta de juego infantil con adultos acompañantes en un modelo mensual de tesorería y un documento de necesidades de equipamiento. Para conocer la secuencia desde la elección del emplazamiento hasta la apertura, consulte nuestra guía paso a paso para abrir un parque infantil de interior.
Actualizado en octubre de 2026
Un plan de negocio para un centro de ocio familiar relaciona la demanda local, el aforo de las atracciones, los costes de explotación y la financiación. Separe 3 fuentes de ingresos: entradas, fiestas y extras. Pruebe un escenario con menos ventas antes de comprometerse con el alquiler y el pedido de equipamiento.
Aspectos esenciales de la planificación
- Unos ingresos mensuales iguales pueden dar resultados de tesorería distintos si cambia la combinación de ventas.
- Si un paquete de fiesta incluye la entrada, no debe contabilizarse una segunda venta de entradas en la previsión.
- El equipamiento, el acondicionamiento del local y el efectivo necesario durante el periodo inicial deben figurar en partidas presupuestarias separadas.
- El ejemplo siguiente modeliza el juego infantil de interior con adultos acompañantes en un local alquilado, sin servicio de cuidado infantil para niños que acuden sin sus padres.
Empiece el plan de negocio para el centro de ocio familiar definiendo al cliente
Un plan de negocio para un centro de ocio familiar parte de un grupo principal de clientes y del motivo de su visita. Un local para niños pequeños entre semana necesitaría una distribución y un plan de personal distintos de los de un negocio de ocio para niños mayores. Identifique quién paga, quién juega y cuánto dura la visita; después, valore los productos y servicios.
«Diversión para toda la familia» es una promesa demasiado amplia. Un concepto más claro podría ser juego infantil para niños pequeños con adultos acompañantes, fiestas de cumpleaños y una pequeña zona de juegos para hermanos. Describa la experiencia de ocio con palabras sencillas. ¿Qué puede hacer junta toda la familia? ¿Dónde puede sentarse un adulto para supervisar?
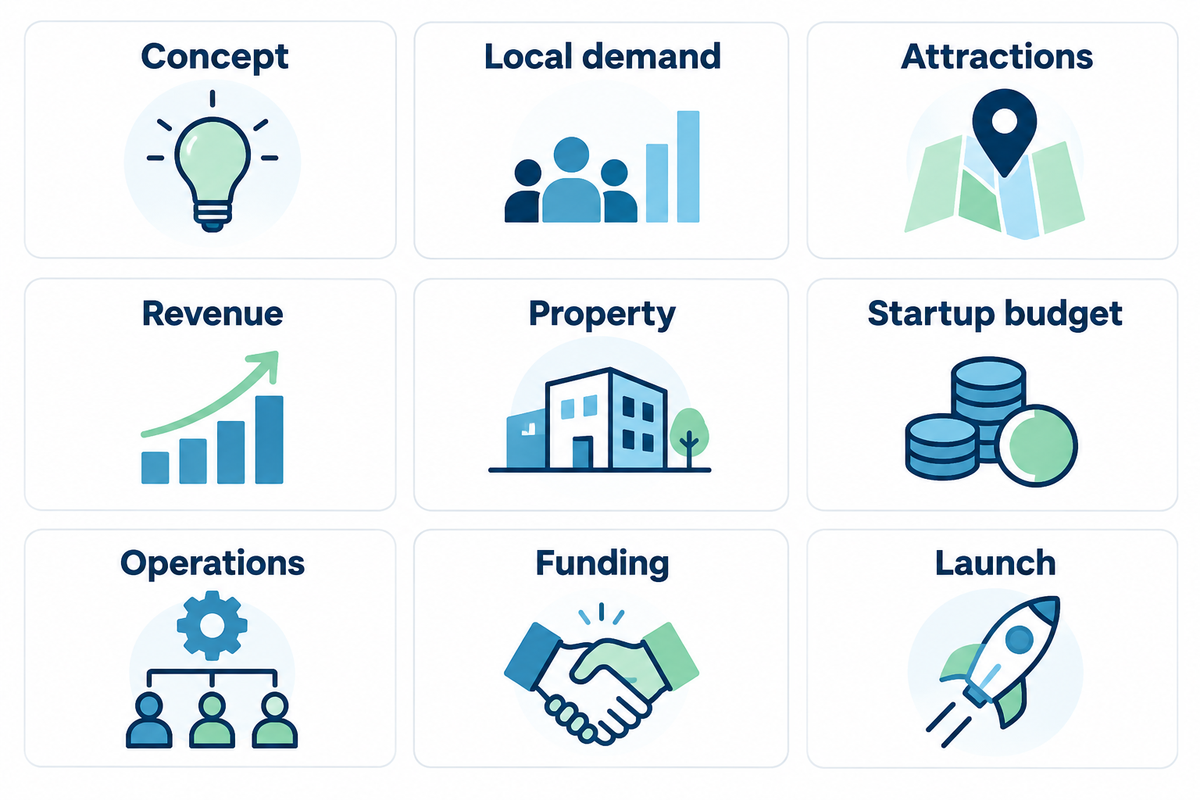
Puede adaptar a sus necesidades la plantilla del plan de negocio para un centro de ocio que aparece a continuación. Cada fila incluye una decisión y su justificación, de modo que el resumen ejecutivo pueda exponer los objetivos del proyecto sin sustituir las previsiones financieras.
| Sección del plan | Decisión que debe tomar | Registro de trabajo |
|---|---|---|
| Concepto | Edades principales y motivo de la visita | Ficha del cliente de una página |
| Demanda local | Base de clientes potenciales accesibles | Notas sobre el área de influencia y la competencia |
| Atracciones | Juegos y actividades de la primera fase | Comparativa de equipamiento y funcionamiento |
| Ingresos | Unidades vendidas y precios de los paquetes | Modelo de ventas mensuales |
| Inmueble | Superficie útil y uso permitido | Plano acotado y proceso de autorización |
| Presupuesto inicial | Necesidades totales de efectivo del proyecto | Presupuestos y fechas de pago |
| Operaciones | Puestos de trabajo y cobertura de mantenimiento | Turnos de apertura y horas punta |
| Financiación | Capital propio, préstamos y calendario de tesorería | Calendario de financiación y escenario desfavorable |
| Lanzamiento | Condiciones para abrir y ampliar | Lista de dependencias con responsables |
Marco de planificación: síntesis de Didi Land basada en las recomendaciones de la Administración de Pequeñas Empresas de Estados Unidos para elaborar planes de negocio.
Un centro de ocio familiar con dos salas para fiestas necesita un motivo que atraiga visitas a diario. Centre primero el negocio en ese motivo y utilice después las fiestas para ofrecer una ocasión de compra concreta. Si la oferta entre semana no atrae a las familias a las que se dirige, una segunda sala para fiestas no aumentará la demanda prevista.
Valide la demanda antes de comprometerse con un alquiler
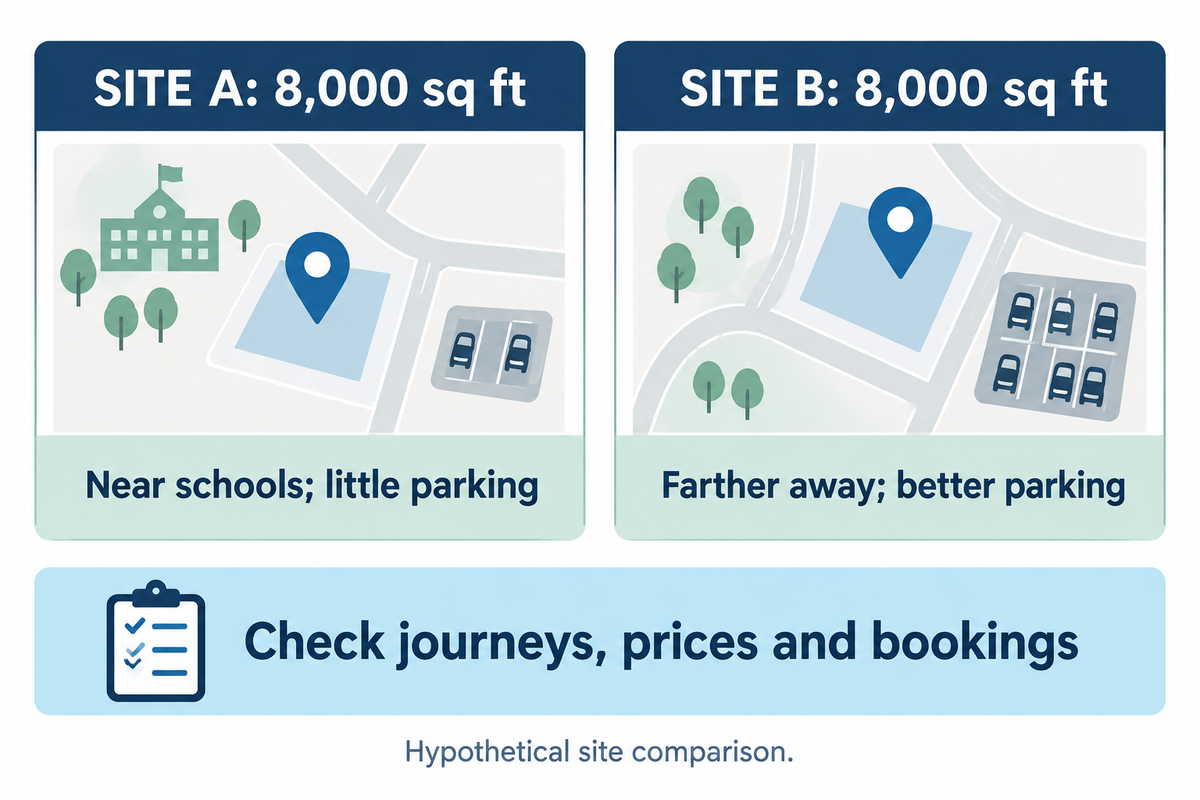
El estudio del mercado local debe determinar cuántos hogares accesibles pagarían por visitar el centro y, por tanto, si el negocio es viable. Analice los datos demográficos junto con las visitas a la competencia, las comparaciones de precios y distancias, y las conversaciones con los clientes objetivo. La población indica el público potencial; el tiempo de desplazamiento, las actividades competidoras y un precio viable determinan a qué parte de ese público podría atender el centro.
Los recursos de datos para pequeñas empresas de la Oficina del Censo de Estados Unidos ofrecen algunos datos demográficos y económicos. A partir de tiempos de desplazamiento realistas, delimite las zonas cercanas y anote la composición de los hogares y la ubicación de colegios y comercios. Registre las actividades de ocio y la ubicación de posibles competidores. Una cifra de población para toda la ciudad puede ocultar una carretera complicada o la presencia de un competidor más fuerte y cercano a las familias que le interesan.
Ejemplo: dos locales candidatos ofrecen 8.000 pies cuadrados cada uno. Uno está cerca de colegios, pero tiene poco aparcamiento para la recogida de los niños después de clase; el otro queda algo más lejos, pero ofrece mejor aparcamiento para los hogares objetivo. Visite ambos en los horarios en los que prevé vender, incluida una franja tranquila entre semana y el cambio entre fiestas de cumpleaños. Anote las colas, los precios reales de las entradas, los cargos por entrada de adultos, lo que incluyen los paquetes de fiesta y cualquier limitación de acceso. Averigüe qué desplazamiento repetirían las familias, qué celebran, cuánto suelen gastar y qué reciben normalmente por ese importe. Considere estas respuestas una primera prueba y compárelas con consultas o reservas para una oferta descrita con claridad antes de aceptar un alquiler más caro.
Separe el marketing de la selección del emplazamiento. Las relaciones con los colegios y las ofertas promocionales pueden atraer a más familias, pero una promoción no crea plazas de aparcamiento ni arregla una entrada poco práctica. Mida la conversión de consultas en reservas de sus campañas, en lugar de copiar a la competencia y dar por hecho que obtendrá la misma tasa de conversión.
Para comparar dos emplazamientos, utilice las mismas edades de los clientes, el mismo horario y los mismos precios por visita en ambas previsiones. De lo contrario, un inmueble con un alquiler más bajo puede parecer mejor solo porque la hoja de cálculo presupone más clientes. Mantenga separadas las previsiones de entre semana y de fin de semana hasta que los datos reales de actividad justifiquen combinarlas.
Elija una combinación de atracciones que su equipo pueda gestionar
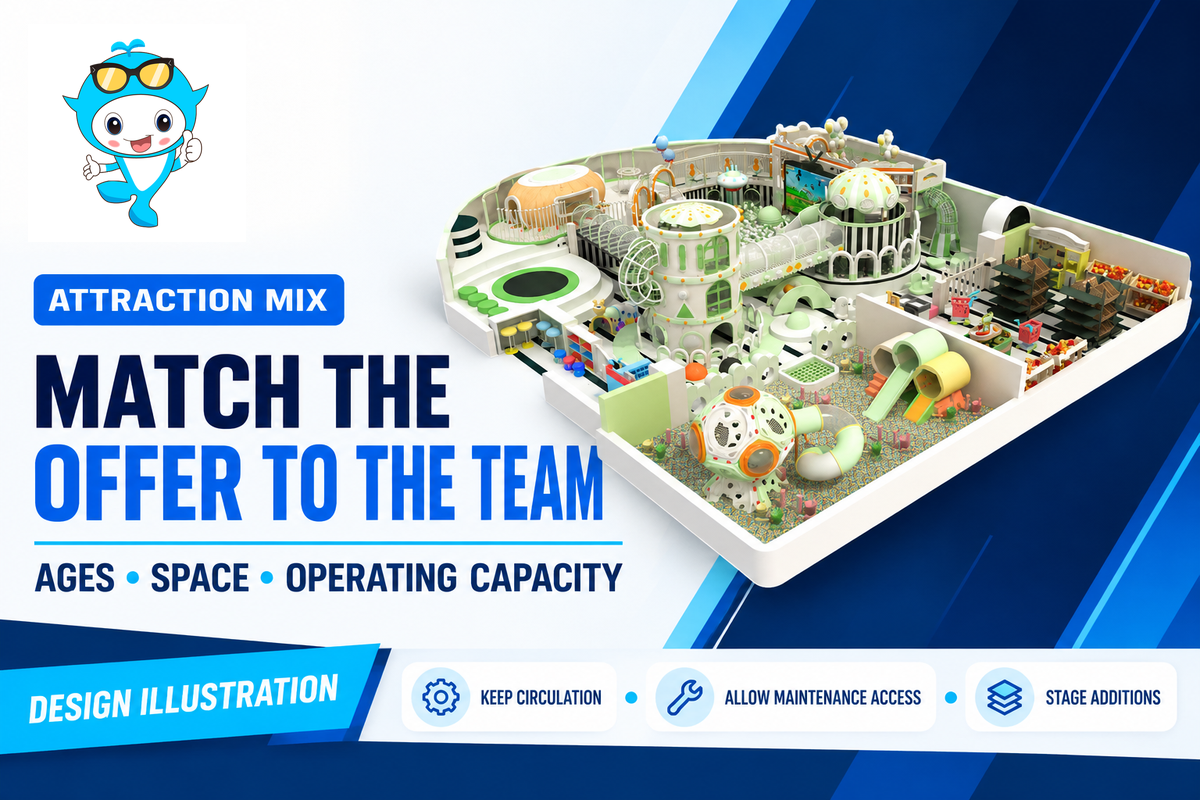
Al elegir las atracciones, tenga en cuenta las edades de los clientes, el espacio disponible y la capacidad operativa. El juego blando, los juegos recreativos, el láser tag y una bolera requieren distintos niveles de personal, mantenimiento y gestión de reservas. Empiece con una oferta que responda a la demanda para el principal motivo de visita y añada una segunda solo si su contribución prevista cubre la carga operativa adicional.
La zona para niños pequeños debe estar separada de las áreas de juego más rápidas. Los adultos acompañantes necesitan mantener la zona a la vista. Es posible que los hermanos mayores prefieran una zona recreativa u otras actividades estructuradas. Algunas familias prefieren patinar o jugar a los bolos en lugar de pagar por una visita breve a un parque infantil, lo que cambia las necesidades del local y la lista de compras.
Los parques infantiles de interior para centros de ocio familiar pueden constituir la oferta de juego principal. Para elegir el equipamiento, compare el equipamiento de juego blando para uso comercial con las edades previstas y la distribución medida. «Niños de todas las edades» es demasiado impreciso para dimensionar una zona para niños pequeños, elegir obstáculos o planificar la supervisión.
ASTM F1918-21 ayuda a abordar el rendimiento en materia de seguridad de los equipos de juego blando en espacios cerrados. Ajuste la categoría del equipamiento a la norma aplicable y mantenga el plan operativo con las instrucciones de instalación, las inspecciones y la formación del personal.
Añadir otra fila de juegos de alta calidad puede parecer una buena idea, pero tenga en cuenta el acceso para el mantenimiento. Si el equipo funciona, puede estar generando ingresos; aun así, hay que prever cómo acceder a él para retirarlo y repararlo. Una atracción puede ser muy popular, pero compare su contribución por superficie ocupada con el soporte del equipo, la disponibilidad de piezas y el tiempo de inactividad; no se guíe solo por el precio de la entrada.
Durante la primera fase, dedicada a un parque infantil de interior y dos salas para fiestas, mantenga despejados los recorridos y los accesos de servicio, y reserve el espacio restante para funciones que se incorporarán más adelante. Solo conviene añadir una actividad en la primera fase si las familias pueden acceder a ella y el personal puede gestionarla durante la hora de mayor actividad del día. Un equipamiento útil no compensa una planificación de turnos inviable.
Genere ingresos con visitas, franjas para fiestas y extras de pago
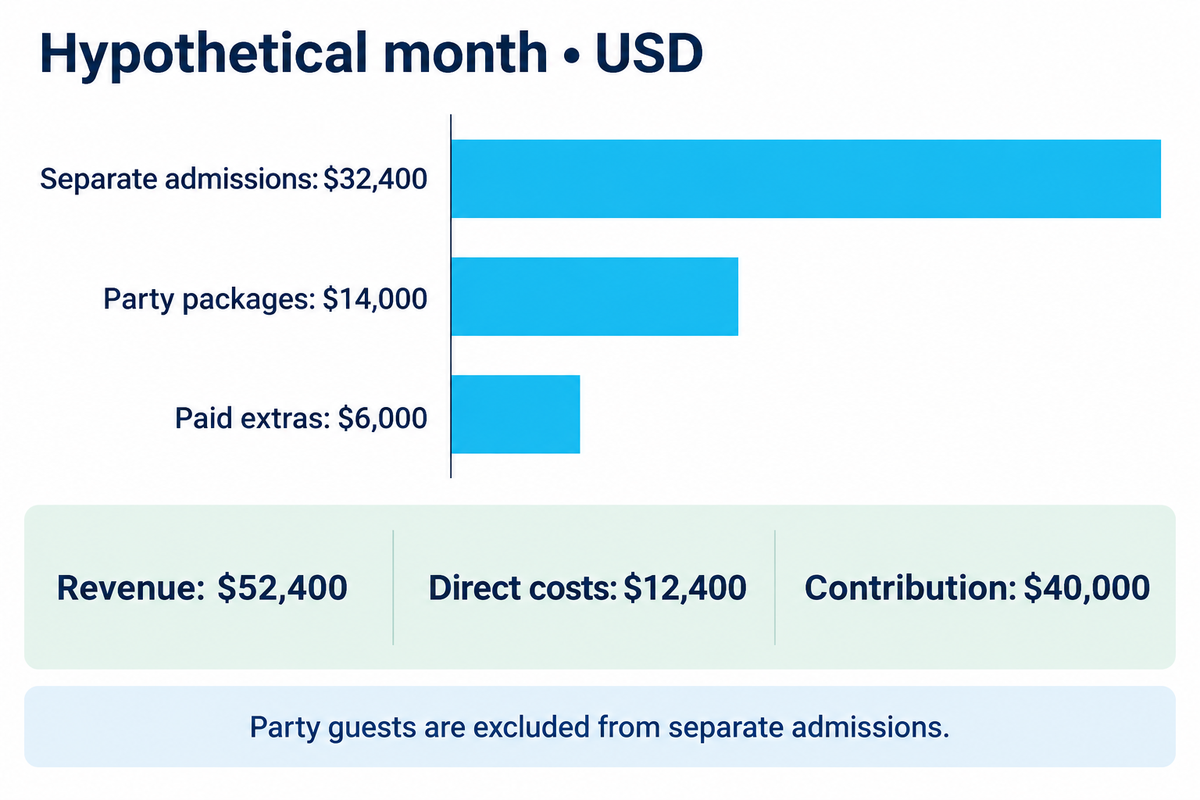
Calcule los ingresos multiplicando las unidades vendidas por el precio realmente cobrado y reste los costes directos de cada fuente. Mantenga separadas las entradas, las fiestas y los extras para poder controlar lo que incluyen los paquetes. Un centro de fiestas puede contar dos veces al mismo niño, y una membresía puede mezclar las visitas repetidas con las nuevas entradas.
Control de ingresos en 3 fuentes y franjas para fiestas
El control de ingresos en 3 fuentes y franjas para fiestas separa las entradas, las fiestas y los extras para evaluar su contribución a los costes fijos de explotación.
Supuestos: un mes, dólares estadounidenses, 1.800 entradas pagadas por separado, 40 paquetes de fiesta y 1.200 extras. Los invitados a las fiestas no se incluyen en las 1.800 entradas. Los extras son compras que no están incluidas en los paquetes. Los ingresos se expresan antes de impuestos sobre las ventas; no se incluyen ingresos por membresías ni servicios de cuidado infantil sin adultos acompañantes.
| Fuente de ingresos | Unidades de pago × precio | Ingresos | Coste directo por unidad | Contribución |
|---|---|---|---|---|
| Entradas vendidas por separado | 1,800 × $18 | $32,400 | $3 | $27,000 |
| Paquetes de fiesta | 40 × $350 | $14,000 | $100 | $10,000 |
| Extras de pago | 1,200 × $5 | $6,000 | $2.50 | $3,000 |
| Total | Unidades de venta separadas | $52,400 | $12.400 en total | $40,000 |
Fuente: ejemplo original desarrollado. La contribución equivale a los ingresos menos los costes directos indicados; sustituya los supuestos por sus propios precios y costes.
Reste $35.000 de costes fijos mensuales de explotación en efectivo y, en el ejemplo, quedan $5.000 antes del servicio de la deuda, los impuestos, la depreciación y la inversión en reposición. Asigne cada gasto una sola vez: la mano de obra directa para las fiestas debe figurar en el coste del paquete o en el cálculo de la plantilla fija, nunca en ambos.
¿Son rentables los centros de ocio familiar?
Sí, un centro de ocio familiar puede ser rentable si la contribución de sus ventas cubre los costes de explotación y los demás gastos financieros. En el ejemplo, los $40.000 de contribución cubren $35.000 de costes fijos de explotación en efectivo y dejan $5.000 antes de los gastos excluidos. Incluso una inversión rentable necesita suficiente efectivo para cubrir las obras, la apertura y los meses de menor actividad.
Con la misma combinación de ventas, los ingresos de equilibrio para cubrir esos costes fijos en efectivo son $35.000 ÷ ($40.000 ÷ $52.400) = $45.850 al mes. La explicación del punto de equilibrio con varios productos de OpenStax aborda la combinación de ventas. Los distintos productos contribuyen de manera diferente a cubrir los costes fijos.
Ahora cambie el mes sin modificar los precios de las entradas. Si el volumen de ventas de cada fuente cae un 25 %, los ingresos pasan a $39.300 y la contribución baja a $30.000; con los mismos $35.000 de costes fijos, queda un déficit de $5.000. En otra prueba, los ingresos se mantienen en $52.400, pero la combinación cambia a 1.400 entradas, 40 fiestas y 2.640 extras. La contribución pasa a ser $21.000 + $10.000 + $6.600 = $37.600 y quedan $2.600. En el panel de ingresos, el segundo mes parece igual de bueno, pero aporta $2.400 menos para préstamos, impuestos y reinversión. Para decidir si amplía el negocio, revise la combinación de ventas además de las ventas totales.
También debe comprobar el aforo de las fiestas. Dos salas con dos sesiones reservables cada una durante 20 días disponibles ofrecen 80 franjas; vender 40 supone una ocupación del 50 %. Reserve tiempo para preparar y limpiar las salas. Los cálculos de aforo permiten determinar la oferta disponible, y el análisis de la demanda local ayuda a averiguar si se venderán esas franjas.
Separe el equipamiento, el acondicionamiento del local y el efectivo para la apertura
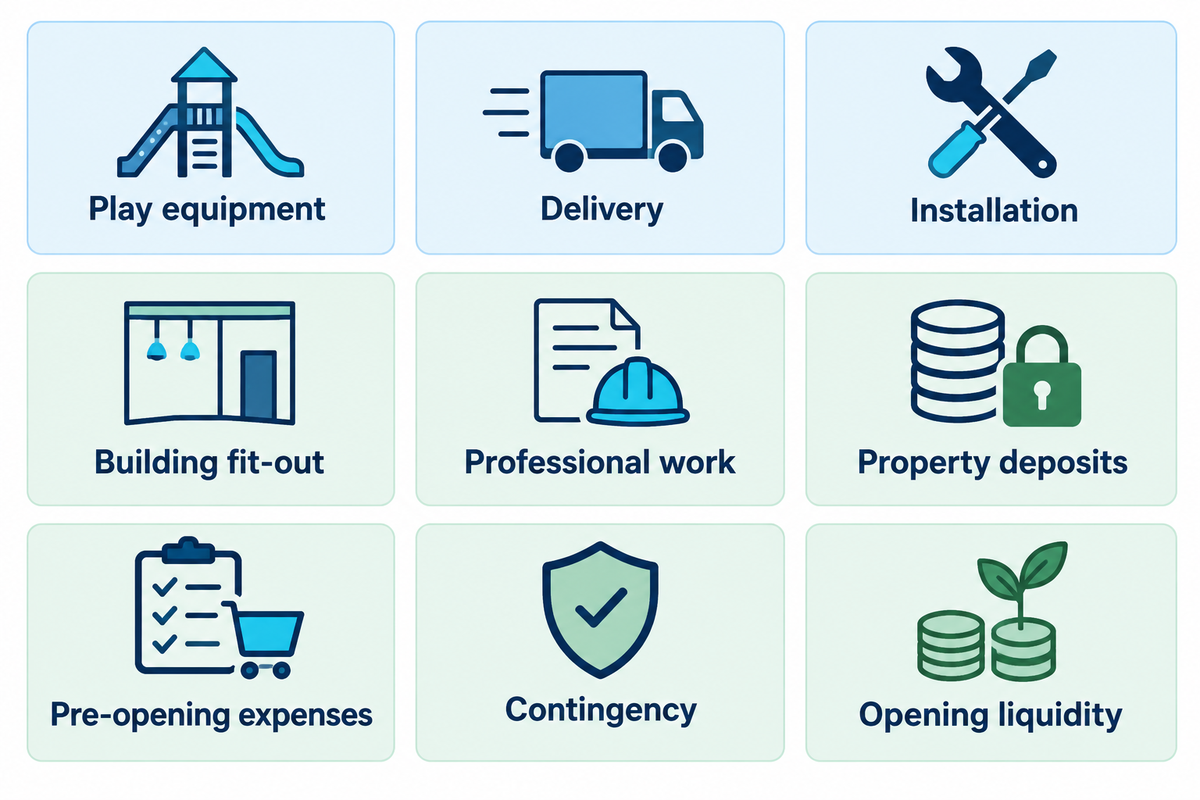
El primer presupuesto debe diferenciar la compra de equipamiento, las obras en el local y la tesorería necesaria antes de que el negocio pueda mantenerse por sí mismo. Asigne cada pago a una fecha concreta y a un proveedor identificado. Un equipamiento barato puede exigir más inversión inicial por el coste de los trabajos eléctricos y de ventilación, la habilitación del acceso para la entrega o los retrasos en la apertura del negocio.
La guía de la Administración de Pequeñas Empresas sobre los costes iniciales distingue los costes puntuales de los recurrentes. Aplique esta clasificación y prepare un calendario de tesorería para el nuevo negocio.
«Los gastos puntuales son los costes iniciales necesarios para poner en marcha el negocio».
¿Cuánto cuesta construir un centro de ocio familiar?
Hay nueve categorías de desembolsos: equipamiento, entrega, instalación, acondicionamiento, servicios profesionales, depósitos del inmueble, gastos previos a la apertura, imprevistos y liquidez inicial. Compare el coste de un local alquilado con el de otros locales alquilados. Construir un edificio nuevo o comprar un terreno cambia los límites de la inversión.
| Categoría presupuestaria | Incluya | Documentación que debe obtener |
|---|---|---|
| Equipamiento de juego | Artículos identificados, cantidades y opciones | Presupuesto detallado del equipamiento |
| Entrega | Alcance acordado del transporte, la importación y la entrega final | Condición de entrega y destino especificado |
| Instalación | Mano de obra, equipos de acceso, desplazamientos y preparación del emplazamiento | Alcance de la instalación y exclusiones |
| Acondicionamiento del local | Tabiques, instalaciones, acabados y modificaciones necesarias | Presupuesto del contratista específico para el emplazamiento |
| Servicios profesionales | Diseño, permisos, inspecciones y asesoramiento especializado | Propuestas de honorarios y calendario de autorizaciones |
| Depósitos del inmueble | Depósitos del alquiler y los suministros pagados antes de la apertura | Condiciones del alquiler y fechas de los pagos |
| Gastos previos a la apertura | Contratación, formación, seguros y actividades de lanzamiento | Plan de lanzamiento presupuestado |
| Imprevistos | Incertidumbres identificadas sobre el alcance y los plazos | Registro de riesgos con partidas para cubrir costes |
| Liquidez inicial | Financiación del déficit de tesorería previsto tras la apertura | Previsión mensual de tesorería en un escenario desfavorable |
Clasificación de costes: síntesis de planificación original basada en las recomendaciones de la Administración de Pequeñas Empresas de Estados Unidos. Los depósitos y el efectivo reservado son necesidades de tesorería y no se consideran automáticamente gastos de explotación.
Ejemplo: a un propietario le quedan $60.000 después de comprometer los pagos del equipamiento y el acondicionamiento. Un retraso en la entrega del local supone dos meses más de $15.000 en alquiler previo a la apertura, seguros y nóminas del personal que sigue contratado. Eso consume $30.000 antes de la primera venta de entradas. Si en los dos meses siguientes se acumula el déficit de explotación de $5.000 mensuales del ejemplo de ingresos, solo quedan $20.000 antes del servicio de la deuda, los impuestos y otros pagos excluidos. Reducir en $5.000 una mejora decorativa ayuda, pero quizá sea más importante cambiar el calendario de pagos o resolver el retraso en el edificio. Al calcular la financiación necesaria, estudie el escenario de retraso junto con el presupuesto del equipamiento.
¿Cómo se consigue financiación para un plan de negocio de un centro de ocio familiar?
Compare las opciones de financiación, como el capital propio, los préstamos empresariales disponibles y la inversión de terceros, con el calendario de tesorería. Un prestamista necesita que el negocio pueda devolver el préstamo; un inversor, una rentabilidad creíble y un acuerdo de participación en la propiedad. Los inversores providenciales también pueden pedir derechos de control. Incluya los costes de financiación y las fechas de devolución en el modelo, en lugar de tratar el crédito disponible como beneficio de explotación.
Al evaluar la compra de un negocio o una franquicia, incluya en el análisis las condiciones de compra, los costes recurrentes y las obligaciones existentes. Para saber más sobre la decisión entre comprar un negocio y empezar uno nuevo, consulte nuestra guía sobre cómo empezar un negocio de parques infantiles de interior frente a comprar uno ya existente. Una franquicia implica pagar por un acuerdo concreto y no elimina las limitaciones de la demanda local ni del inmueble.
Revise el edificio antes de cerrar la distribución
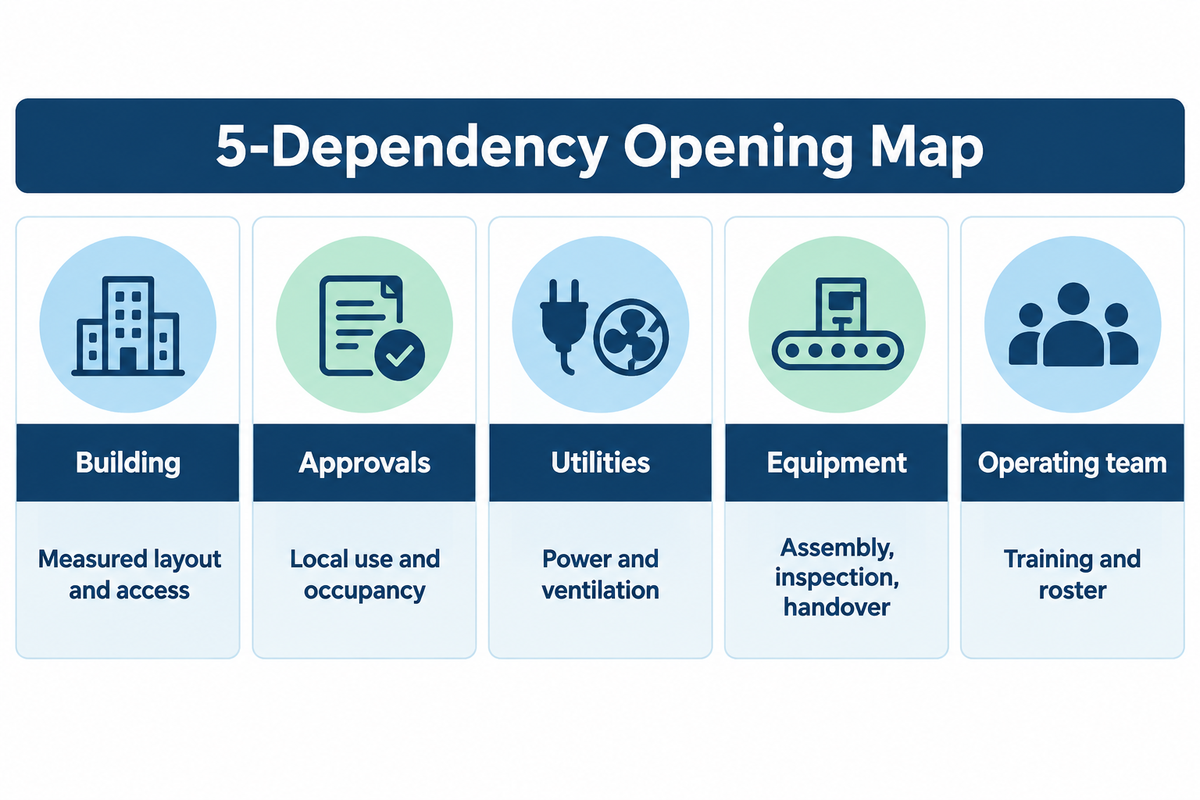
El edificio condiciona qué parte de la combinación de atracciones propuesta podrá funcionar. Revise las dimensiones medidas, la altura libre, la disposición de los pilares, los accesos, los suministros y el proceso de autorización antes de fijar la ubicación del equipamiento. La superficie bruta incluye espacios que no son de juego, como las zonas de circulación y servicio.
La guía sobre áreas de juego de la Junta de Acceso de Estados Unidos describe los elementos de juego y los itinerarios accesibles. Incorpore las condiciones de accesibilidad a la distribución, incluida la altura y la anchura libre. Para ver un ejemplo local de ocupación, consulte la guía de ocupación de locales comerciales del condado de Fairfax. El proceso de autorización dependerá de la jurisdicción del proyecto.
Mapa de apertura con 5 dependencias
El mapa de apertura con 5 dependencias alinea el edificio, los suministros, las autorizaciones, el equipamiento y el equipo operativo con una fecha de apertura concreta.
| Dependencia | Decisión necesaria | Consecuencia para la apertura |
|---|---|---|
| Edificio | Distribución medida, accesos y zonas de servicio | El equipamiento puede entrar y encajar según lo previsto |
| Autorizaciones | Uso local, ocupación y requisitos aplicables al equipamiento | Las actividades previstas pueden funcionar legalmente |
| Suministros | Electricidad, ventilación y otros servicios necesarios | Las actividades instaladas pueden funcionar en las horas punta |
| Equipamiento | Entrega, montaje, inspección y recepción | Cada actividad está lista para sus usuarios previstos |
| Equipo operativo | Formación, seguros, turnos y procedimientos de emergencia | El centro puede atender a sus primeros clientes |
Mapa de dependencias: síntesis original de planificación del proyecto; el diseño y las autorizaciones locales rigen en cada emplazamiento.
Utilice la calculadora de distribución y zonas para centros de ocio familiar como ejercicio inicial de asignación. Contraste las zonas calculadas con el plano medido. Los espacios auxiliares pueden incluir una cafetería, un almacén o un aseo adicional, aunque no generen ingresos por entradas.
En eventos simultáneos, siga el recorrido de ambos grupos desde su llegada: calzado y bolsas, zona de juego y cambio de sala. Asegúrese de que ambos grupos no necesiten pasar por el mismo acceso estrecho a la vez. Cambie el horario o la distribución antes de comprar. El plan de apertura debe tener en cuenta tanto el flujo de asistentes por el centro como la ubicación del equipamiento.
Convierta los presupuestos de los proveedores en un alcance completo de entrega
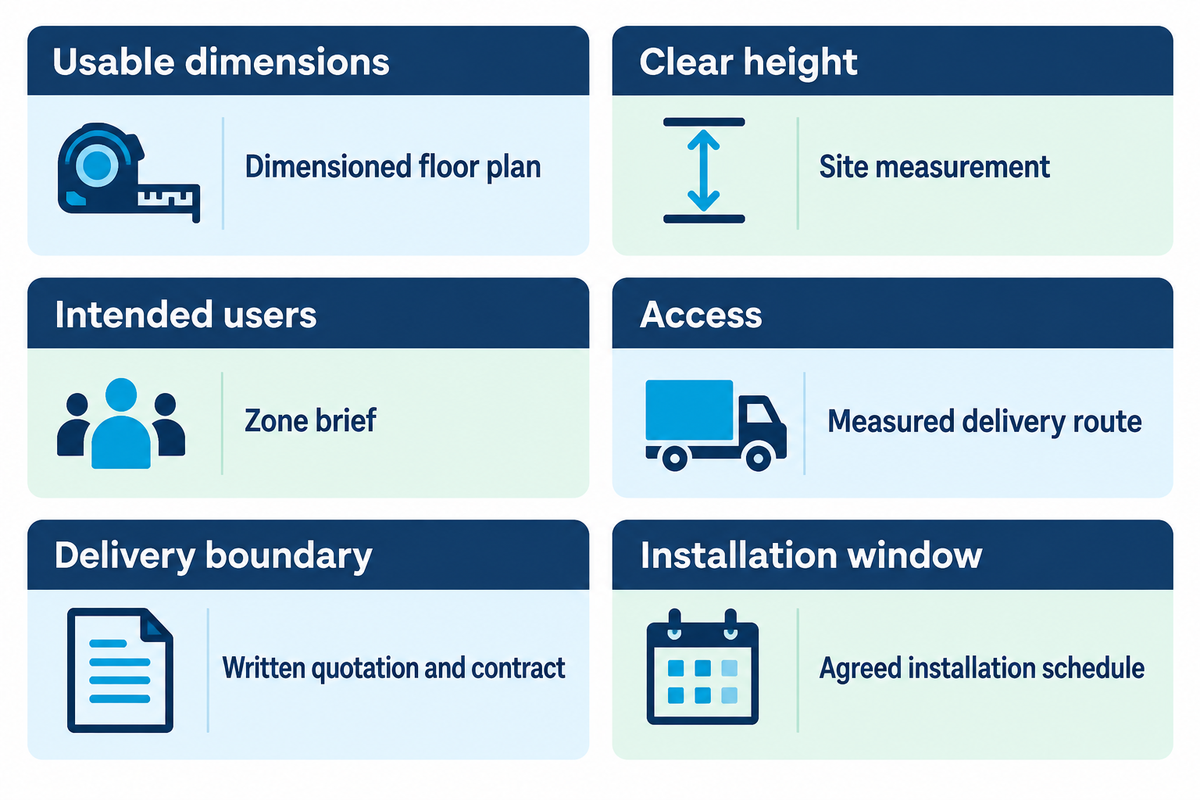
Para comparar presupuestos, compruebe que describen el mismo equipamiento, destino y alcance de la instalación y la entrega. Defina los límites y pida que queden por escrito antes de comparar los importes totales. Una oferta integral puede incluir servicios que otro proveedor presupueste por separado; un importe inicial más bajo puede no ser comparable si no coinciden también las cantidades, las responsabilidades y los hitos de pago.
Las condiciones de entrega influyen en el coste. En un artículo de ICC Academy sobre EXW y DDP, Miguel Angel Bustamante, formador certificado por ICC, explica que, con DDP, el comprador asume el riesgo final de la descarga y que los costes de descarga pueden estar ya incluidos en el contrato de transporte. El alcance de los trabajos de instalación y formación también debe definirse por escrito.
Copie esta ficha de límites del presupuesto en su solicitud y añada valores medidos, en lugar de elegir un paquete genérico según la superficie del local.
Ficha para delimitar el presupuesto: información para una propuesta de equipamiento comparable
| Parámetro | Intervalo recomendado | Por qué importa | Cómo comprobarlo |
|---|---|---|---|
| Dimensiones útiles | Longitud y anchura medidas en m o ft | Distingue la superficie del equipamiento de la destinada a servicios | Plano de planta acotado |
| Altura libre | Altura mínima medida en m o ft | Tiene en cuenta vigas e instalaciones | Medición del emplazamiento en los puntos con limitaciones |
| Usuarios previstos | Franja de edad en años para cada zona | Orienta la elección de actividades y separaciones | Descripción de las zonas y propuesta de equipamiento |
| Accesos | Espacios libres en puertas y recorridos en mm o in | Determina el acceso para la entrega y el montaje | Recorrido de entrega medido |
| Límite de entrega | Lugar designado y condición comercial acordada | Asigna las responsabilidades del transporte y la descarga | Presupuesto y contrato por escrito |
| Plazo de instalación | Fechas y horarios de trabajo disponibles | Coordina el montaje con la preparación del emplazamiento | Calendario de instalación acordado |
Solicite a la vez la lista de equipos, las exclusiones de la instalación, los documentos de inspección y entrega, la garantía, las piezas de repuesto y los hitos de pago. Confirme quién aportará los equipos de elevación y quién dará la conformidad a la instalación terminada del equipamiento de juego. Un equipamiento de juego de alta calidad y un contrato de entrega completo resuelven aspectos distintos de la preparación para la apertura.
Al elegir entre dos o más propuestas, la de menor precio puede no ser la más competitiva. En ocasiones, optar por la oferta más barata trae sorpresas. Por ejemplo, una puede incluir el coste de la mano de obra para instalar el equipamiento y la otra no. Comparar directamente los importes totales oculta un coste real. Mantenga aparte las mejoras opcionales, sobre todo si un cambio posterior de diseño añade equipamiento al paquete básico.
Planifique el personal, el mantenimiento y los primeros 90 días
Para el primer plan operativo, asigne personal a la entrada, la supervisión, las fiestas, la limpieza y el mantenimiento durante los periodos de mayor actividad. Elabore los turnos según esas responsabilidades y calcule su coste. La guía de planificación empresarial de SBA recomienda preparar proyecciones financieras trimestrales o mensuales para el primer año. La atención al cliente se resiente si se espera que una misma persona reciba a los asistentes de una fiesta, limpie la sala y supervise una actividad al mismo tiempo.
Enumere las comprobaciones operativas, los intervalos de limpieza, el procedimiento para comunicar defectos y la escalada de reparaciones. Defina las condiciones que obligarían a retirar el equipamiento del servicio. Una exención de responsabilidad es un documento administrativo; no sustituye una inspección ni la formación del personal. Incluya entre la documentación de apertura del local el alcance del seguro y los permisos necesarios para el uso y la inspección del equipamiento.
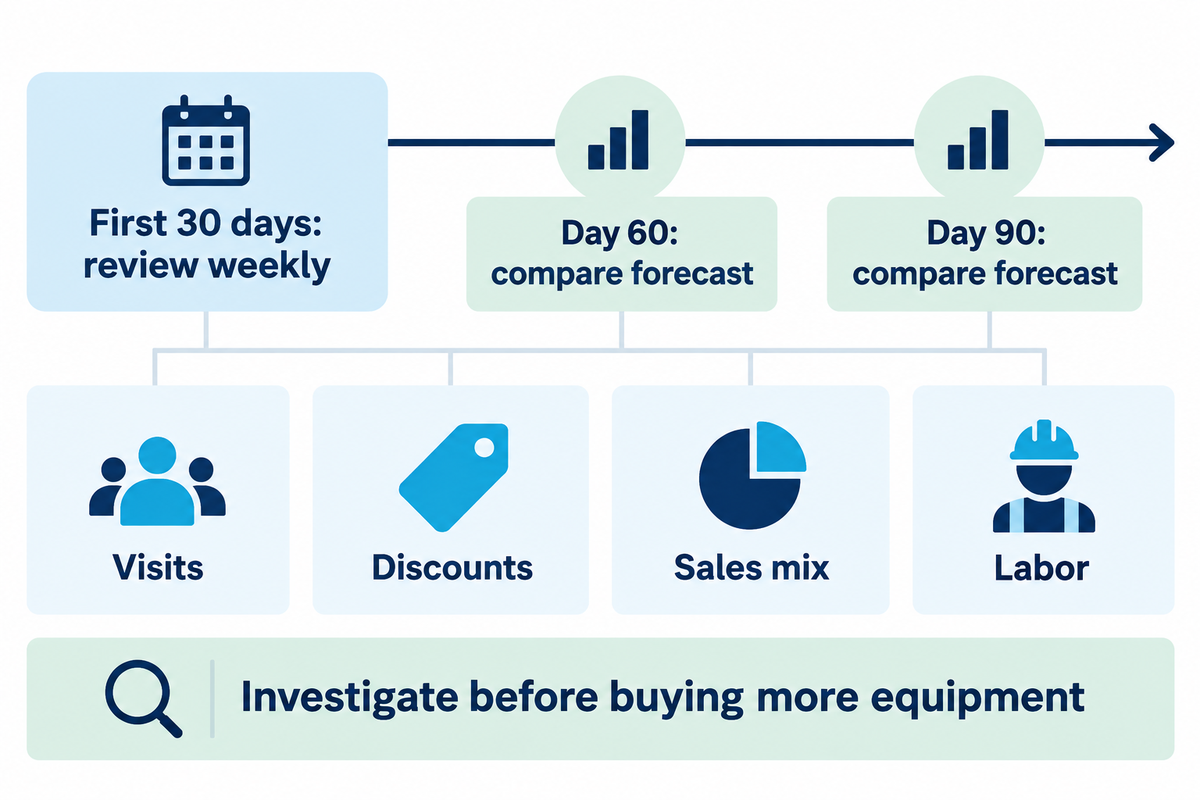
Durante los primeros 30 días, revise cada semana las entradas de pago, las reservas para fiestas, el precio medio cobrado, los costes directos, las horas del personal y los periodos de inactividad. A los 60 y 90 días, compare los resultados con la previsión de tesorería inicial. Investigue los motivos de las desviaciones: ¿se debieron a menos visitas, más descuentos, un cambio en la combinación de ventas o más horas de trabajo? Compre equipamiento solo después de investigar si hubo menos visitas, más descuentos, un cambio en la combinación de ventas o más mano de obra.
Una oferta durante un evento comunitario o entre semana puede ayudar a aprovechar las horas de poca actividad, pero calcule primero el coste de ampliar el horario de apertura. Fije los objetivos del negocio teniendo en cuenta tanto el margen de contribución y la tesorería como la asistencia. Una mayor afluencia puede reducir la rentabilidad si la oferta aumenta los costes de personal y de los paquetes más deprisa que los ingresos cobrados.
Perspectivas del sector: escalone la inversión según la demanda demostrada
Escalone las inversiones según la demanda de los clientes y la capacidad operativa que pueda demostrar su propio local. Las nuevas atracciones compiten por superficie, atención del personal y tesorería, por lo que la expansión debe basarse en una revisión operativa con datos medidos. Al abrir un centro de ocio familiar con espacio para una futura ampliación, podrá conservar esa opción si los primeros meses revelan una combinación de clientes distinta.
El informe de referencia de IAAPA sobre centros de ocio de 2025 incluye datos sobre atracciones, entradas, personal, ingresos y gastos de las operaciones de 2024. Antes de usar estos datos como referencia para una previsión de 2026, compruebe que coinciden el periodo operativo y el modelo de negocio.
Un local dirigido a niños pequeños no debería adoptar la combinación de ingresos de un gran centro con múltiples atracciones. Del mismo modo, un negocio que depende de la venta de entradas y otro basado en créditos para juegos pueden registrar ventas similares, pero tener costes directos distintos. Asegúrese de que la comparación se ajuste a las actividades que prevé ofrecer.
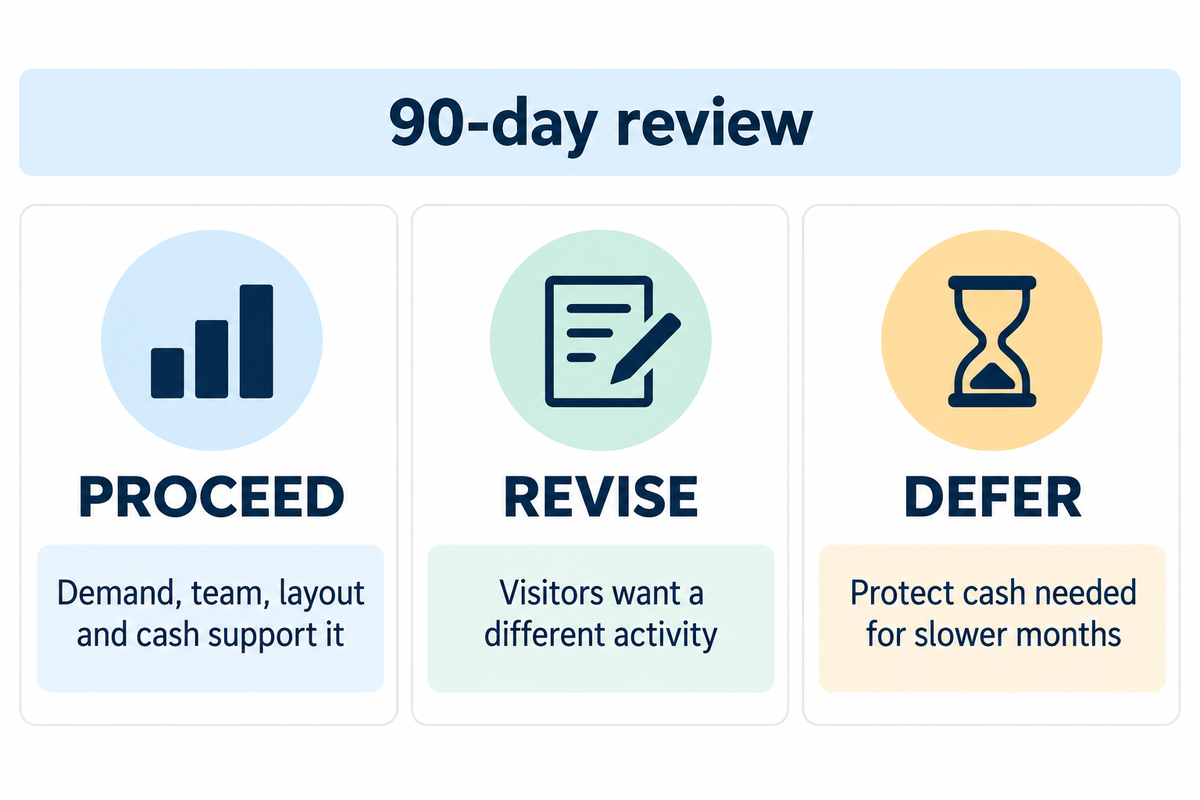
En la revisión de los 90 días, decida por fases: añada una atracción si los datos de demanda, el equipo operativo, la distribución revisada y la previsión de tesorería lo respaldan; adapte la oferta si los visitantes prefieren otra actividad; y posponga la inversión si la ampliación consumiría la liquidez necesaria para los meses de menor actividad. Reserve el espacio posible durante el diseño, sin contabilizar una atracción futura como ingreso confirmado.
Si está preparando la apertura de un FEC, el siguiente paso es elaborar un informe de necesidades completo, basado en mediciones, y un modelo de tesorería. Ambos pueden ajustarse mientras compara propuestas. Una vez acordados la distribución básica y el alcance de la entrega, gestione los cambios con un calendario de apertura y un presupuesto revisados para evitar que una mejora atractiva retrase la inauguración.
Conclusión principal
En el ejemplo, una caída del 25 % en el volumen de ventas transforma un superávit operativo de $5.000 en un déficit de $5.000. Financie el escenario desfavorable antes de ampliar la lista de atracciones.
Preguntas frecuentes
¿Qué es un centro de ocio familiar?
Un centro de ocio familiar reúne actividades para que las familias disfruten en un mismo local.
La oferta puede incluir un parque infantil de interior, máquinas recreativas, bolos, laser tag y salas para fiestas. Un nuevo proyecto puede empezar con una oferta más reducida, adaptada a su principal grupo de clientes. Defina las edades previstas, el motivo de la visita y el modelo operativo antes de elegir las atracciones. Los FEC también necesitan zonas de apoyo para circulación, aseos, almacenamiento, personal y adultos acompañantes, lo que reduce la superficie disponible para el equipamiento.
¿Cómo puedo evitar contabilizar dos veces los ingresos de las fiestas?
No cuente a los asistentes a fiestas como ventas de entradas independientes si la entrada ya está incluida en el paquete.
Prevea cada paquete como una sola venta de pago y registre juntos los costes incluidos de entradas, comida y personal. En la partida de extras, cuente únicamente las compras realmente adicionales. Por ejemplo, 40 paquetes a $350 generan $14.000 en ingresos por fiestas. Los niños que asisten a esas fiestas no generan otra venta de entradas, salvo que el contrato cobre la entrada por separado. Aplique el mismo criterio a las visitas con abono y a las promociones combinadas.
¿Qué debe incluir el presupuesto del equipamiento?
Incluya el equipamiento especificado y todos los costes acordados necesarios para entregarlo e instalarlo.
Separe las cantidades de equipamiento de los gastos de transporte, los aranceles de importación cuando proceda, la entrega final, la descarga, la mano de obra de instalación y los equipos de acceso necesarios. Anote quién paga cada partida y cuándo. Incluya en otra sección del presupuesto total del proyecto la adecuación del edificio, los honorarios profesionales, los depósitos y la tesorería para la apertura. Así podrá comparar dos propuestas de equipamiento sin perder de vista el importe total necesario para empezar a operar.
¿Puedo utilizar una plantilla gratuita de plan de empresa?
Sí. Utilice una plantilla como estructura y sustituya sus supuestos por los de su propio modelo operativo.
Conserve las nueve decisiones anteriores y añada notas sobre la demanda local, una distribución medida, presupuestos comparables y proyecciones mensuales de tesorería.
¿Debería comprar todas las atracciones antes de abrir?
No. Compre la combinación inicial de atracciones que puedan respaldar la previsión de demanda, el local y el equipo operativo.
Reserve espacio para una ampliación cuando sea posible. Añada la siguiente atracción cuando las ventas reales y el margen de contribución justifiquen su compra y sus costes recurrentes.
¿Qué debo enviar a un proveedor de equipamiento?
Envíe un plano de planta con medidas, las edades previstas, el destino y una descripción clara de la oferta de apertura.
Incluya la altura del techo y de las vigas, los pilares, las entradas, los accesos para la entrega y la superficie reservada para aseos, almacenamiento, asientos y salas para fiestas. Añada el plazo de instalación previsto y la distribución de responsabilidades entre su contratista y el proveedor del equipamiento. Indique si necesita solo el equipamiento o también asistencia para la instalación y solicite una lista por escrito de los elementos incluidos, las exclusiones, los documentos de entrega y los hitos de pago. Un informe breve y coherente facilita la comparación de propuestas.
Convierta el plan en un informe de necesidades de equipamiento
Didi Land suministra equipamiento de juego blando para uso comercial y desarrolla distribuciones para proyectos de ocio familiar. Envíe su plano de planta con medidas y el informe de necesidades de equipamiento para hablar sobre las zonas de juego, las edades previstas y el alcance de la entrega.
Sobre los ejemplos: los modelos financieros son ejemplos originales para la planificación, no resultados operativos de clientes ni presupuestos de equipamiento. Para adaptarlos, sustituya los costes, la demanda y las condiciones de financiación de ejemplo por los específicos de su proyecto. Los ejemplos corresponden a situaciones de Estados Unidos; los requisitos locales dependen del emplazamiento del proyecto.
Referencias y fuentes
- Administración de Pequeñas Empresas de Estados Unidos, planificación, costes de puesta en marcha y financiación
- Oficina del Censo de Estados Unidos, recursos de datos sobre pequeñas empresas
- OpenStax, punto de equilibrio y combinación de ventas de varios productos
- ASTM International, alcance público de F1918-21
- U.S. Access Board, guía de accesibilidad en áreas de juego
- Condado de Fairfax, guía sobre ocupación comercial
- ICC Academy, Miguel Angel Bustamante sobre EXW y DDP
- IAAPA, descripción del informe de referencia de centros de ocio de 2025
SYS.00 // Declaración de E-E-A-T
Por qué escribo esto
Como director ejecutivo y cofundador de una fábrica especializada, mi objetivo es ofrecer información técnica directa y sin adornos sobre la ingeniería de parques infantiles de interior para uso comercial, el cumplimiento de las normas de seguridad y la planificación de proyectos. Aspiro a subsanar la falta de información de los compradores internacionales que buscan datos fiables sobre estructuras y materiales, para que usted pueda tomar decisiones fundamentadas y orientadas al ROI, sin retórica comercial superflua.
Sobre mi negocio
Guangzhou Didi Land Amusement Equipment Co., Ltd. (marca: Didi Land) es un fabricante de equipamiento para parques infantiles de interior para uso comercial fundado en 2014. Desde Panyu, Cantón, China, diseñamos, fabricamos y exportamos estructuras de juego de calidad comercial a más de 40 países de todo el mundo. Nuestras líneas de producción cumplen estrictamente los marcos internacionales de seguridad, lo que garantiza durabilidad y seguridad en entornos de gran afluencia.
Nuestros servicios
Ofrecemos soluciones comerciales B2B integrales: desde el diseño espacial 3D a medida y la fabricación OEM hasta la logística de exportación mundial y los ensayos de conformidad. Nos centramos en dotar a centros de ocio familiar (FEC), centros comerciales, guarderías y establecimientos hosteleros de infraestructuras de juego fiables y de gran capacidad.
DATA_MATRIX // FABRICANTE_PERFILE
Nombre:
Cereza
Rol:
CEO y cofundador
Nombre de la marca:
Tierra Didi
Empresa:
Guangzhou Didi Land Amusement Equipment Co., Ltd.
Ubicación:
Guangzhou, Panyu, China
Fundado:
2014
Productos:
Equipamiento para parques infantiles de interior, equipamiento de juego acolchado, diseño de parques infantiles temáticos, zonas de juego para FEC, módulos de camas elásticas, módulos ninja / de circuitos de obstáculos
E-mail:
conglizhang1@gmail.com
Teléfono:
+86 199 2587 9517
Site-ul web:
didiplayarea.com
CUMPLIMIENTO Y ESTÁNDARES:
ASTM F1487 · ASTM F1918 · EN 1176 · CPSIA · CE · ISO 9001 · IPEMA
Póngase en contacto con Factory Direct
ASTM F1487 · ASTM F1918 · EN 1176 · CPSIA · CE · ISO 9001 · IPEMA
Entradas relacionadas
Tendencias