Póngase en contacto con Didi Land

Comprar un negocio de parques infantiles de interior o empezar de cero consiste, sobre todo, en heredar un negocio en marcha o crear uno. Una adquisición puede justificar un precio más alto si el vendedor acredita unos resultados comerciales que respalden el coste total de compra y reapertura bajo su gestión, el local se puede utilizar y los equipos cuentan con un plan de reparación presupuestado. Si empieza de cero, usted controla el concepto y el área de juego interior, pero aun así debe financiar las obras y atraer clientes a un negocio con local antes de poder establecer un historial de actividad.
Comprar un negocio de parques infantiles de interior o empezar de cero depende de que se verifiquen los beneficios, el local sea adecuado y se disponga del efectivo necesario para reabrir. Compre un negocio sólido con una reforma definida; empiece de cero cuando la distribución o las obligaciones heredadas impidan desarrollar el modelo de negocio previsto.
Aspectos esenciales para decidir
- Un centro de ocio infantil en funcionamiento aún puede necesitar obras importantes antes de que el comprador pueda empezar a operar.
- Los beneficios declarados por el vendedor deben tener en cuenta el coste de sustituir el trabajo que realiza el propietario.
- El precio de compra, el coste de los equipos y el efectivo necesario para reabrir tienen límites distintos.
- Esta comparación parte de locales arrendados en Estados Unidos; comprar el edificio es una decisión aparte.
Comprar un negocio de parques infantiles de interior o empezar de cero: ¿qué riesgos cambian?
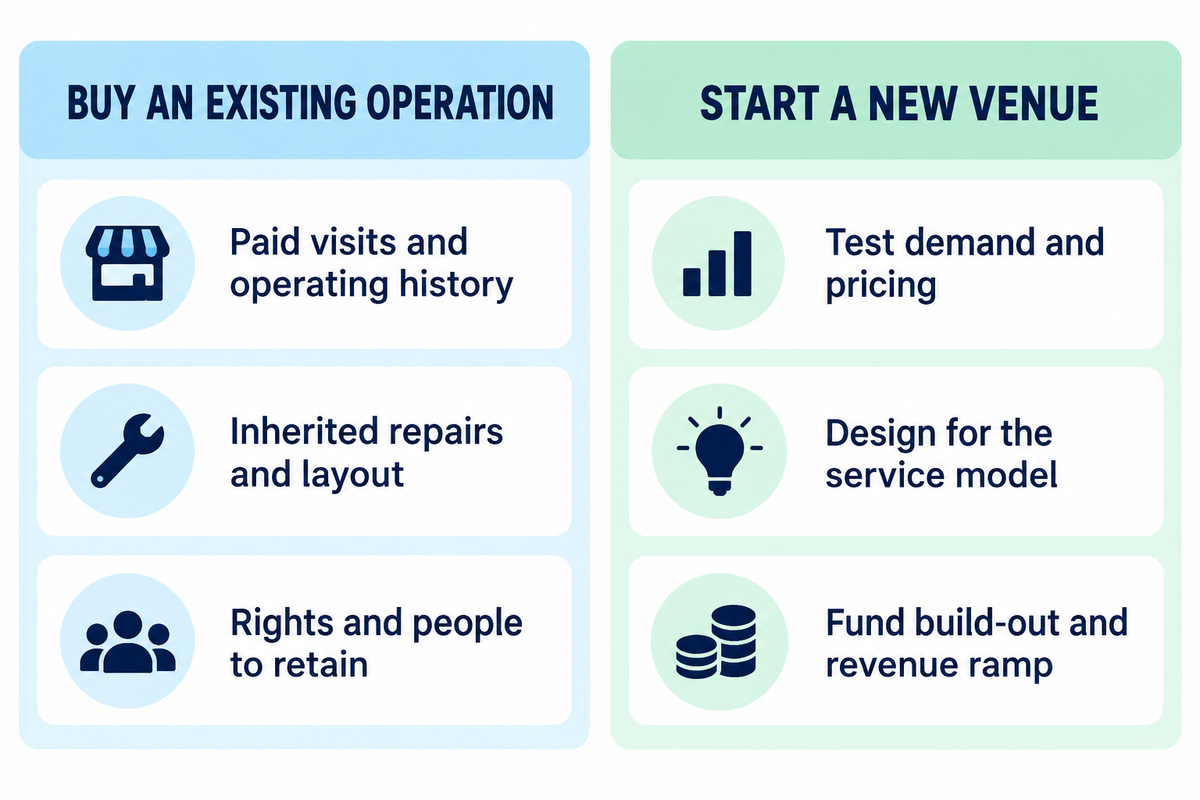
Un parque infantil de interior ya establecido ofrece al comprador registros, relaciones comerciales y una distribución instalada que puede revisar. Empezar de cero permite diseñar una propuesta de valor nueva para los clientes. Ninguna opción elimina el riesgo de ejecución. La comparación útil consiste en determinar qué parte del negocio existente seguirá funcionando para el comprador.
La guía de la U.S. Small Business Administration sobre adquisiciones señala que una clientela establecida, unos costes conocidos y empleados formados pueden ofrecer una ventaja. Esos elementos conservan su valor si sobreviven a la venta. Un parque infantil rentable cuyo propietario se encarga personalmente de todas las fiestas ofrece una oportunidad de negocio distinta a otro que mantiene al equipo directivo.
Comprar un negocio en funcionamiento
- Examine las visitas pagadas, la clientela recurrente y el historial de actividad.
- Presupueste las reparaciones heredadas y los cambios en la distribución.
- Asegure los derechos y el personal necesarios para continuar con la actividad.
Abrir un parque infantil de interior
- Valide la demanda y los precios antes de comprometerse con un emplazamiento.
- Diseñe las áreas de juego en función del modelo de servicio previsto.
- Financie las obras y el periodo inicial hasta que aumenten los ingresos.
La infraestructura existente puede ahorrar tiempo. También puede obligar al comprador a aceptar una circulación deficiente, un espacio limitado para fiestas o sistemas del edificio costosos. En la entrevista de Michele Caruana, publicada en febrero de 2026, se relata que la adquisición de Monkey Around por parte de Kaylinn dio lugar a problemas operativos y estructurales, al cierre y a un replanteamiento del modelo. Este caso concreto muestra por qué hay que inspeccionar una instalación terminada en lugar de asumir que merece un sobreprecio.
El modelo de propiedad es independiente: cualquiera de las dos opciones puede implicar una adquisición o una nueva apertura. Consulte la comparación entre franquicia y negocio independiente para informarse sobre los cánones de marca y el control operativo. Para tomar esta decisión, valore qué se transmite.
Verifique los beneficios declarados por el vendedor antes de hablar de un múltiplo
Valore el negocio en funcionamiento según los beneficios que puedan mantenerse bajo su gestión. La facturación por sí sola no tiene en cuenta el personal, el alquiler, las reparaciones ni el mantenimiento. El resumen del vendedor puede reflejar el beneficio neto, los beneficios ajustados o los beneficios discrecionales del vendedor. Cada cifra parte de una base distinta. Hay que conciliar la cifra anunciada con los registros contables.
| Registro | Qué permite comparar | Decisión que condiciona |
|---|---|---|
| Cuentas de resultados mensuales y declaraciones fiscales | Ventas, costes y ajustes en periodos equivalentes | Si el beneficio destacado se calcula con criterios coherentes |
| Exportaciones de datos del TPV y del procesador de pagos | Transacciones, reembolsos, comisiones y liquidaciones bancarias | Si la facturación declarada se corresponde con las ventas cobradas |
| Reservas para fiestas y registros de socios | Anticipos cobrados, asistencia, cancelaciones y servicios pendientes | El trabajo y el efectivo que aún harán falta después del cierre |
| Nóminas, turnos y tareas del propietario | Personal remunerado en comparación con el trabajo realizado por el vendedor | Coste de sustituir las tareas de gestión y operación |
| Facturas de mantenimiento e historial de los equipos | Mantenimiento periódico, trabajos aplazados y reparaciones puntuales | Si se aplazaron gastos para mejorar el beneficio declarado |
¿Genera un flujo de caja razonable?
Un buen flujo de caja significa que el negocio adquirido podrá cubrir sus necesidades operativas habituales con el plan de personal y financiación que usted prevea. La cifra que el vendedor denomina beneficio no equivale al flujo de caja. Concilie los registros, calcule el coste de sustituir el trabajo del propietario saliente y tenga en cuenta el mantenimiento y las inversiones antes de considerar los pagos de deuda y los impuestos. Puede haber muchas ventas durante el fin de semana y, aun así, faltar efectivo entre semana.
Por ejemplo, la explicación de BizBuySell sobre los ajustes de los beneficios discrecionales descuenta un salario acorde al mercado cuando se sustituye a un propietario que también trabaja en el negocio. También identifica los gastos puntuales reales. Un gasto no pasa a ser un ajuste que se suma de nuevo solo porque el vendedor lo diga.
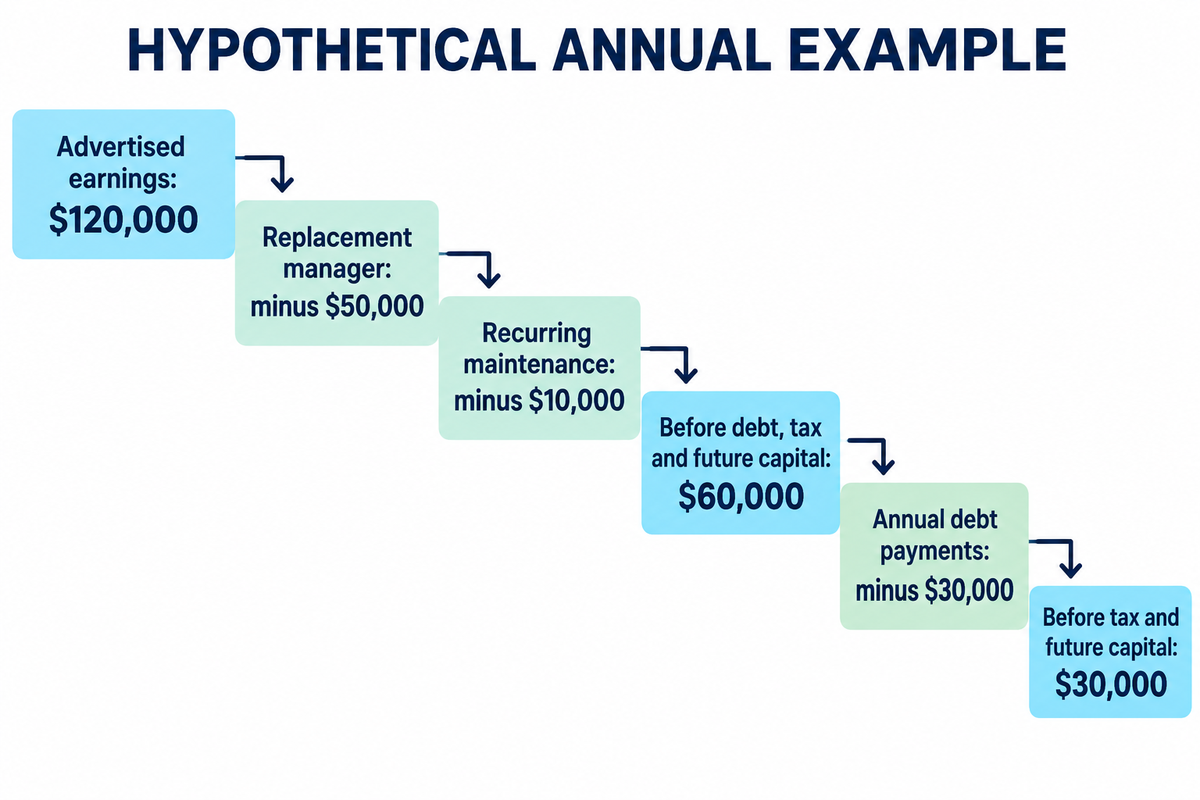
Ejemplo: unos beneficios discrecionales anunciados de $120.000 al año, menos $50.000 para remunerar a un gerente sustituto y $10.000 de mantenimiento periódico que no se habían incluido en el cálculo, dejan $60.000 antes de la deuda de adquisición, los impuestos y las futuras inversiones. Los pagos anuales de deuda de $30.000 dejarían $30.000 antes de esos conceptos restantes. La organización del trabajo puede ser distinta si el comprador también trabaja en el negocio, pero las tareas siguen teniendo que hacerse.
El múltiplo de valoración se aplica después de este ajuste, junto con el plazo restante del arrendamiento, el estado de los equipos y las operaciones comparables. Pagar dos veces por el trabajo no remunerado del vendedor resulta costoso para quienes compran parques infantiles: una vez en el precio de compra y otra en las nóminas de sustitución.
Compare el efectivo necesario para reabrir, no solo el precio de compra
Compare el efectivo total que hay que financiar para llegar al mismo punto operativo. En una adquisición, incluye el precio acordado y las obras necesarias para reabrir. En un proyecto nuevo de parque infantil de interior, incluye los equipos, el local y las obras necesarias para abrir, además de una reserva operativa. Ambos presupuestos también necesitan reservas operativas. En los dos casos, la financiación determina quién aporta el efectivo y cuándo vencen los pagos.
Puente de efectivo en 6 partidas hasta la reapertura
Un presupuesto de seis partidas permite comparar el efectivo necesario para adquirir y reabrir un negocio con el de una nueva instalación, antes de calcular el efecto de las reformas adicionales y los retrasos.
El método de la Small Business Administration para calcular los costes iniciales separa los gastos puntuales de los mensuales. Aplíquelo también a una adquisición para tener en cuenta los costes recurrentes que no se hayan declarado. Utilice un desglose más amplio de los equipos de parques infantiles de interior y sus costes de instalación para identificar las partidas de obra.
| Necesidad de efectivo | Comprar y reformar | Empezar de cero | Qué incluye |
|---|---|---|---|
| 1. Negocio o equipamiento instalado | $250,000 | $270,000 | Precio de adquisición tras los ajustes de cierre acordados; la nueva apertura contempla $150.000 en equipos más $120.000 en obras |
| 2. Honorarios profesionales y provisión para la operación | $15,000 | $15,000 | Provisión estimada para gastos legales, contables, permisos y tasas aplicables a la operación |
| 3. Reforma adicional | $50,000 | $0 | Alcance de las reparaciones de la adquisición; las nuevas obras ya están incluidas en la partida 1 |
| 4. Fianza reembolsable del local | $20,000 | $20,000 | Efectivo inmovilizado en manos del arrendador |
| 5. Gastos previos a la apertura y de transición | $20,000 | $50,000 | Alquiler, nóminas, lanzamiento y transición de sistemas previstos antes de reabrir |
| 6. Reserva operativa sin gastar | $45,000 | $45,000 | Efectivo reservado para la puesta en marcha, separado de los gastos ya pagados |
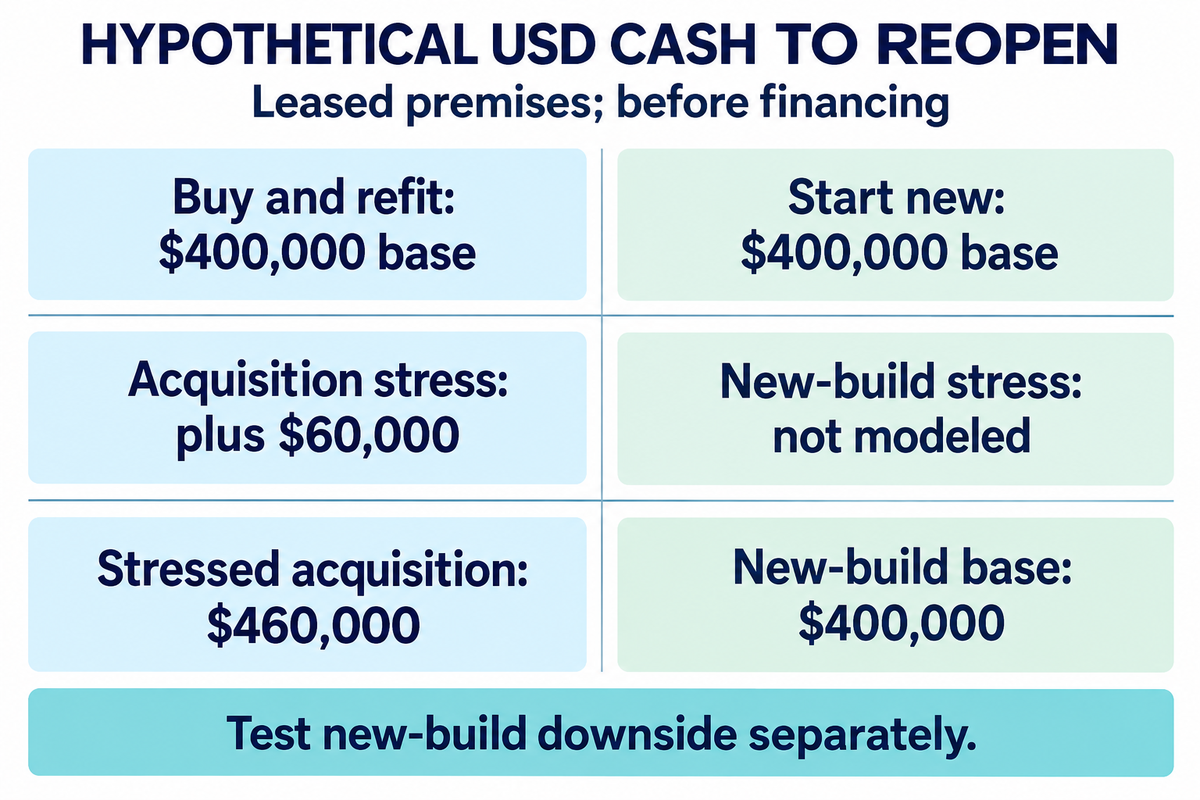
| Efectivo base necesario | $400,000 | $400,000 | Mismo alcance de financiación; no incluye la compra del inmueble |
| Escenario desfavorable: reforma adicional y retraso | +$60,000 | $0 añadidos en esta prueba | $50.000 de trabajo adicional más 1 mes con unos costes corrientes durante el retraso de $10.000 |
| Efectivo necesario tras esta prueba de resistencia | $460,000 | $400,000 | La adquisición sube un 15 %; evalúe por separado el escenario desfavorable de la nueva instalación |
El precio anunciado de $250.000 por la compra parece inicialmente inferior a los $270.000 de una nueva instalación. Al igualar las demás necesidades de efectivo, desaparece esa aparente ventaja. Una reparación adicional y un mes de retraso generan entonces una diferencia de $60.000. Si el vendedor rebaja el precio solo $20.000, la adquisición en el escenario desfavorable aún necesita $440.000, es decir, $40.000 más que el ejemplo base de nueva instalación.
Las fianzas reembolsables y las reservas sin gastar no deben incluirse en ningún cálculo de rentabilidad basado en gastos. Los equipos incluidos en el alcance original no deben volver a contabilizarse como una compra de sustitución, salvo que sea necesario reemplazarlos. Del mismo modo, una obligación frente a un cliente por servicios pagados por adelantado no debe contabilizarse dos veces en el presupuesto: una como ajuste del coste de cierre y otra en el mismo presupuesto.
Un mismo total de efectivo no implica necesariamente el mismo resultado fiscal. Las instrucciones del formulario 8594 del IRS tratan el reparto del precio de compra en determinadas adquisiciones de activos empresariales. El análisis de la base fiscal que haga el asesor contable debe complementar esta comparación de financiación.
Compruebe el arrendamiento, las autorizaciones y el seguro antes de comprometerse
El comprador necesita un local adecuado, las autorizaciones necesarias para operar y un seguro apropiado para las actividades previstas. Son tareas distintas y cada una debe tener su responsable. El contrato de compraventa debe identificar con claridad la estructura de la operación, los activos y las obligaciones que se adquieren, así como las condiciones que deben cumplirse antes de transferir el dinero o la posesión. La compra de activos y la compra de la sociedad también pueden tener consecuencias distintas.
Mapa de obstáculos para la transmisión y la reforma
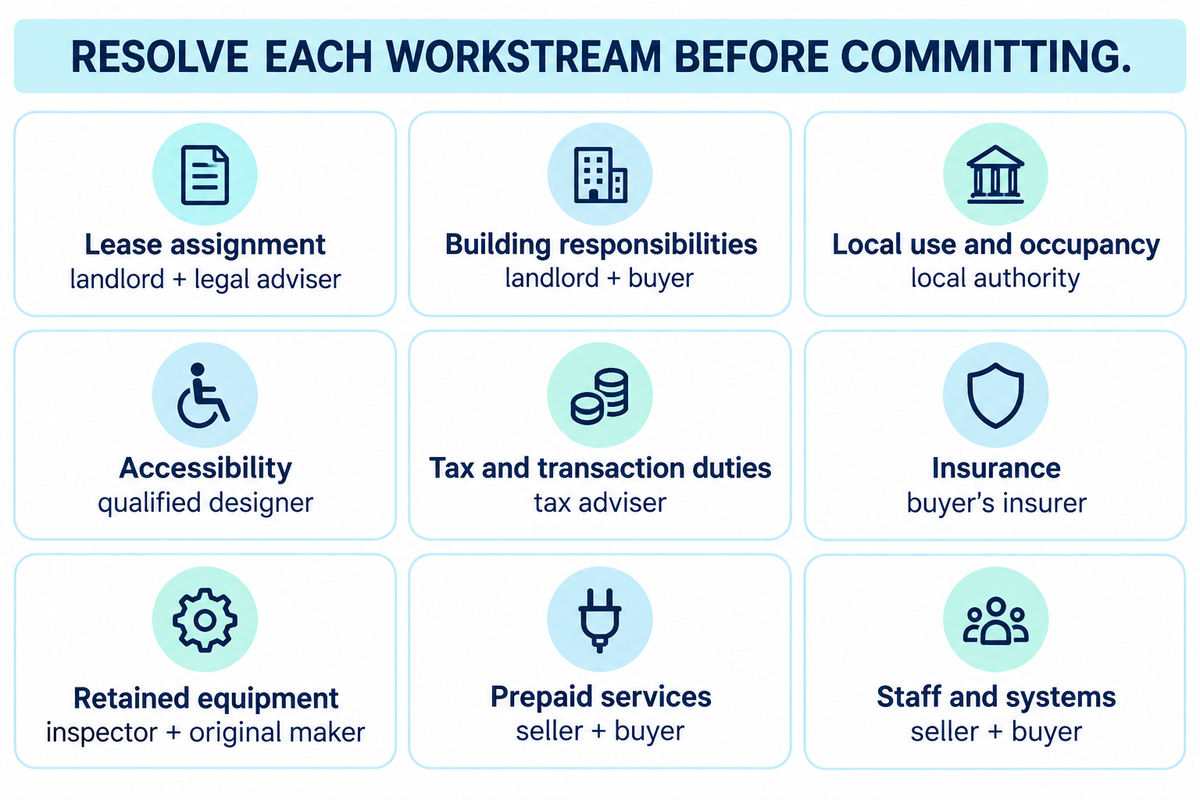
Este mapa muestra cada asunto pendiente de transmisión o reforma, quién es responsable, qué pruebas hacen falta y cómo afecta al efectivo necesario para reabrir.
| Categoría del frente de trabajo | Registro y responsable | Condición que debe resolverse | Consecuencia económica u operativa |
|---|---|---|---|
| Cesión o sustitución del arrendamiento | Contrato de arrendamiento firmado y consentimiento; arrendador y asesor jurídico | Comprador, uso permitido, plazo restante y garantías | Cambios en el alquiler, fianzas o imposibilidad de ocupar el local |
| Responsabilidades sobre el inmueble y los elementos fijos | Calendario de reparaciones; arrendador y comprador | Quién paga la climatización, los suministros y la restitución del local | Costes del edificio confundidos con costes de los equipos |
| Uso y ocupación local | Uso y distribución autorizados; autoridad local | La operación prevista y las obras se ajustan a la autorización | Cambios en el diseño, tasas de permisos o retraso de la apertura |
| Accesibilidad | Evaluación del emplazamiento y planos; diseñador cualificado | Obligaciones aplicables a las instalaciones existentes y a las reformas | Obras en los itinerarios de acceso, la entrada o los aseos |
| Impuestos estatales y obligaciones de la operación | Notificaciones o autorizaciones aplicables; asesor fiscal | Responsabilidad del comprador, plazos y activos sujetos a impuestos | Depósito en garantía, cargas fiscales o retraso del cierre |
| Seguro | Justificante provisional de cobertura específico para el comprador y relación de actividades; aseguradora | Atracciones reales, servicios de comida o cuidado infantil sin presencia de los padres y exclusiones | Primas o actividad operativa sin seguro |
| Equipos de juego que se conservan | Identificación, estado y expediente de reparaciones; inspector y fabricante original | Conservar, reparar o sustituir cada sección afectada | Costes imprevistos de equipos y cierre |
| Fiestas y cuotas de socios pagadas por adelantado | Registro de servicios pendientes; vendedor y comprador | Quién cumple o reembolsa cada compromiso y qué efectivo se transfiere | Personal y suministros necesarios sin cobrar de nuevo el servicio |
| Personal y sistemas operativos | Turnos, formación y traspaso de cuentas; vendedor y comprador | Personal y sistemas disponibles en la fecha acordada | Contratación, formación o interrupción de las reservas |
Por ejemplo, la guía de Fairfax County sobre ocupación aborda los locales nuevos y los cambios de uso, con requisitos que pueden incluir revisiones de edificación, zonificación, incendios o sanidad. Un comprador que mantenga el mismo uso se enfrenta a una situación distinta de quien añade una cafetería o cambia la distribución. Consulte el procedimiento aplicable al emplazamiento concreto en lugar de dar por hecho que todo cambio de titularidad exige los mismos permisos.
Los plazos fiscales pueden afectar al cierre. Por ejemplo, en una venta global de activos en Nueva York, el procedimiento estatal de notificación por parte del comprador establece que debe avisarse al estado al menos 10 días antes de que el comprador pague los activos del negocio o tome posesión de ellos, lo que ocurra primero. Si no se presenta el aviso, el comprador puede ser responsable de los impuestos sobre las ventas o el uso que deba el vendedor.
¿De qué tareas de mantenimiento o suministros soy responsable?
Sus responsabilidades dependen de varios factores, como el estado del inmueble, los contratos de los equipos y las obligaciones aplicables. Un arrendamiento comercial puede hacer que el inquilino pague las reparaciones, el consumo de suministros o la restitución del inmueble al finalizar el contrato. Hay que separar los costes del local del mantenimiento de los equipos de juego. Antes de calcular el coste de la adquisición, acuerde cada responsabilidad con las partes implicadas. Un alquiler bajo puede ocultar una obligación de mantenimiento elevada.
El mantenimiento de la climatización, la capacidad de las instalaciones de fontanería y electricidad y los acabados fijos del suelo deben contemplarse por separado de los elementos blandos móviles. Para un local nuevo, conseguir y acondicionar el espacio plantea las mismas cuestiones. Los centros de ocio familiar pueden tener equipos instalados, pero un contrato de arrendamiento breve puede impedir una reforma importante.
Defina qué equipos de juego conservar, reparar y sustituir
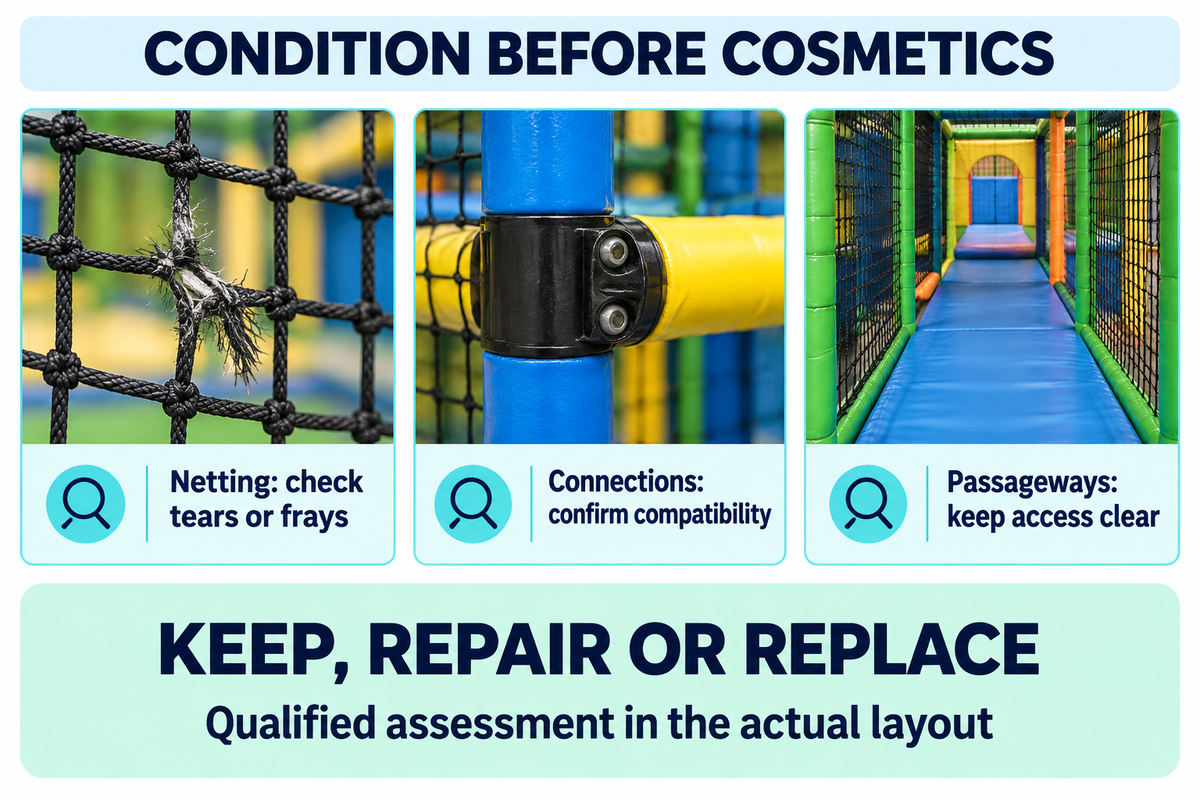
Decida qué equipos pueden seguir utilizándose a partir de su identificación, su estado y la instalación prevista. La antigüedad, por sí sola, no es un criterio adecuado para definir las reparaciones. Una cubierta nueva no corrige una conexión inadecuada, un acceso de mantenimiento bloqueado ni un soporte dañado. Si el equipo se diseñó para otra sala, también hay que evaluar la distribución antes de trasladarlo o reconfigurarlo.
«Compruebe que las redes de protección no tengan desgarros ni hilos sueltos».
Las guías de la CPSC también describen problemas relacionados con el estado, como cuerdas o redes dañadas, revestimientos del suelo rasgados, falta de limpieza y pasillos obstruidos. Estas indicaciones ayudan a preparar una visita al emplazamiento. Después, una evaluación profesional del estado y del cumplimiento debe examinar las estructuras de juego existentes y las obras previstas en su contexto completo.
La norma ASTM F1918-21 es una especificación vigente sobre seguridad y prestaciones de los equipos de juego en estructuras cerradas y acolchadas. Cada tipo de atracción puede estar sujeto a normas distintas. Anote el fabricante original, la referencia del proyecto, los planos de obra ejecutada, el historial de reparaciones y la especificación aplicable al sistema en cuestión. Las piezas de recambio deben tener conexiones compatibles y un método de instalación acordado.
Las Normas ADA de 2010 tratan el diseño de los accesos a las estructuras de juego cerradas y acolchadas para personas en silla de ruedas. Según el apartado 206.2.17.2 de las Normas ADA de 2010, una estructura de juego cerrada y acolchada con tres entradas o menos necesita al menos una entrada en un itinerario accesible; con cuatro o más entradas, hacen falta al menos dos. En un local existente, hay que considerar las normas del Departamento de Justicia (DOJ) sobre la eliminación de barreras en instalaciones existentes y cualquier obra de reforma. No dé por sentado que siempre hay que reconstruirlo todo ni que existe una exención total.
En la distribución de las piscinas de bolas y el acceso para limpiarlas, la retirada de las bolas y el acceso a la base afectan a la higiene. Por ejemplo, una zona para niños pequeños con módulos de juego de espuma requiere una supervisión y una manipulación distintas a las de una estructura multinivel. El plan de reforma debe especificar las obras necesarias para reabrir cada zona y quién se encargará de realizarlas.
Proteja las reservas y al personal durante el traspaso
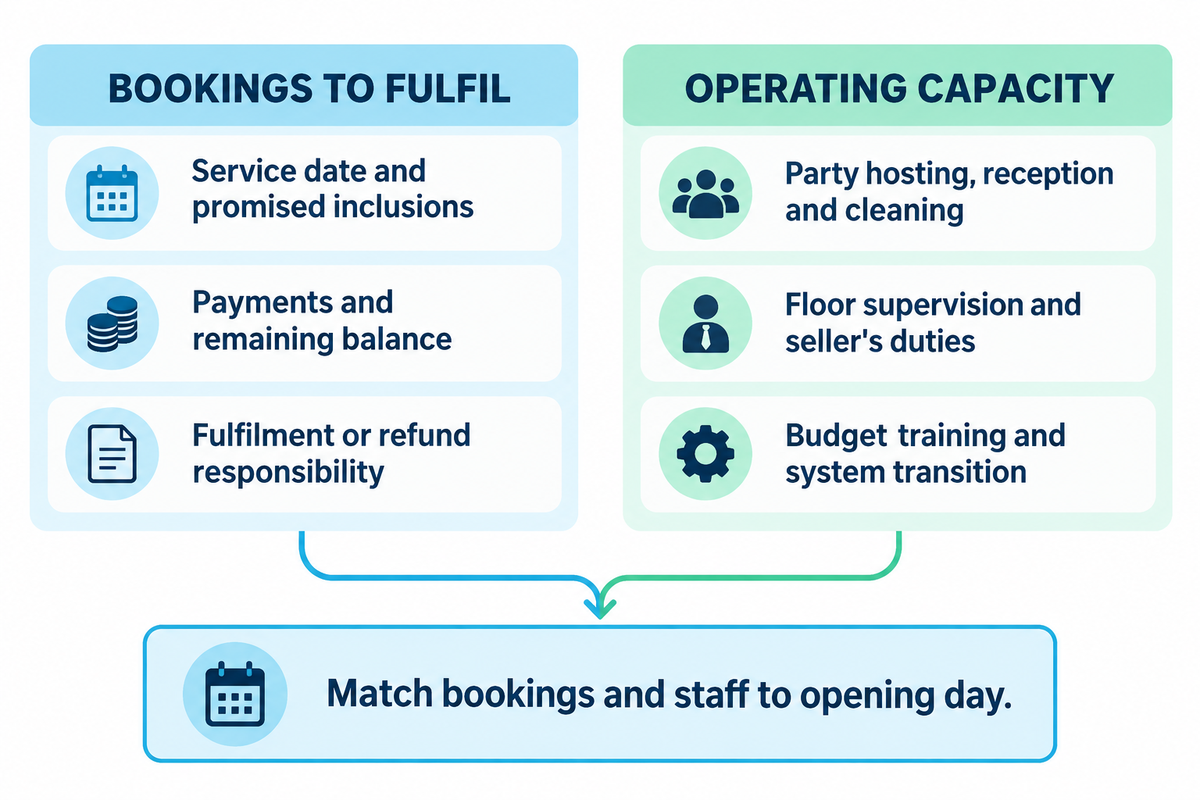
Transfiera los detalles operativos que hay detrás de las cifras de ventas. La demanda que generan las reservas para fiestas, las cuotas de socios y el juego libre puede requerir una distribución del espacio y una dotación de personal distintas. Aunque un negocio tenga muchas ventas anticipadas, necesita suministros, personal y disponibilidad para prestar el servicio. Los documentos de la operación deben especificar qué compromisos acepta el comprador y cómo se refleja su financiación en la liquidación.
Prepare un registro fechado de cada reserva pendiente que incluya el cliente, la fecha del servicio, el pago recibido, el saldo pendiente, los servicios incluidos que se prometieron y quién se hará cargo de prestar el servicio o reembolsarlo. Transfiera los datos de clientes y las modalidades de pago recurrente de acuerdo con las condiciones de los contratos pertinentes y los requisitos de privacidad. El comprador también debe revisar con su asesor y la aseguradora los documentos de exención de responsabilidad.
La continuidad del personal es importante para la experiencia del cliente. Los turnos deben incluir la atención de las fiestas, la recepción y la limpieza, además de la supervisión de las áreas de juego y las tareas que realizaba el vendedor. Incluya el tiempo de formación en el presupuesto de transición. Un plan para ampliar la oferta con clases o servicios de cuidado infantil sin presencia de los padres también cambia los servicios y requisitos operativos; no debería añadirse sin más al pronóstico de la adquisición como si generara ingresos adicionales sin esfuerzo.
La disponibilidad es importante para los negocios de servicios: las reservas y el personal deben estar disponibles el mismo día de apertura.
Elija la opción que respalden sus datos
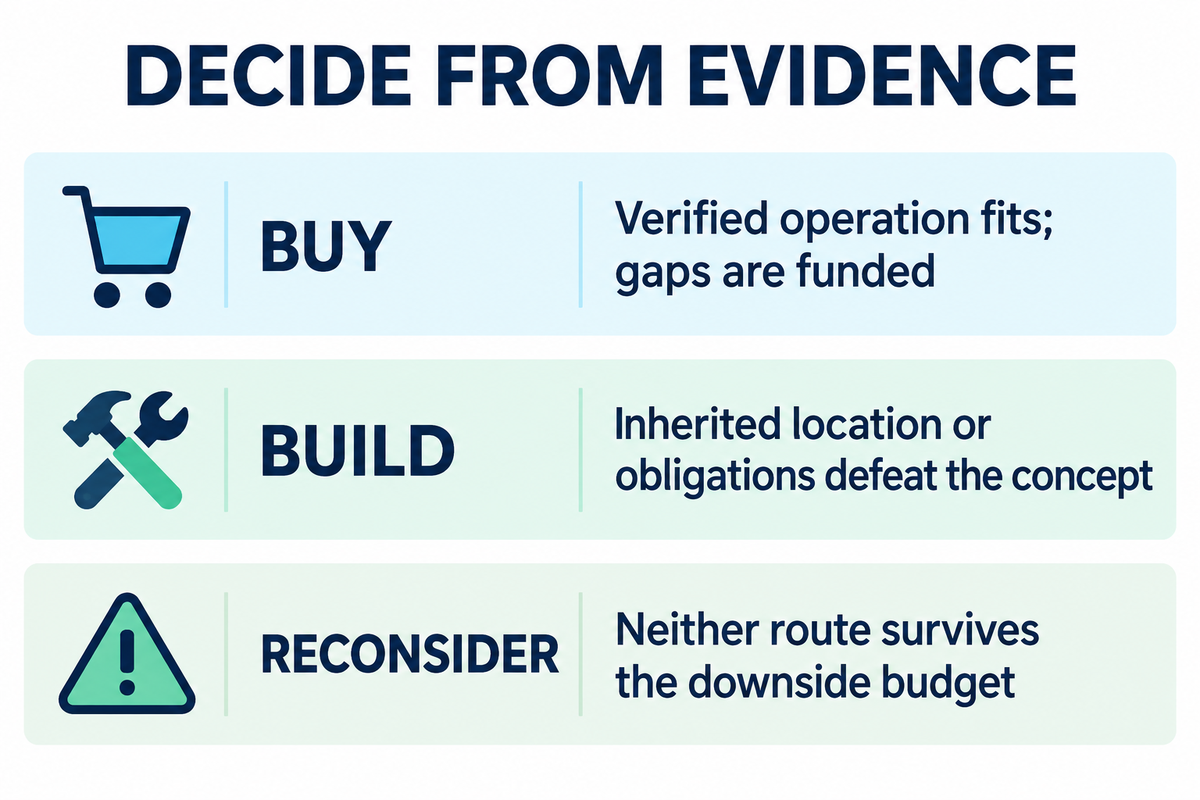
Compre cuando el negocio verificado encaje con su concepto y el plan financiado cubra sus carencias. Empiece de cero cuando el emplazamiento y/o las obligaciones heredadas consuman el valor que usted esperaba adquirir. Si ninguna opción resiste el presupuesto para el escenario desfavorable, asumir un compromiso menor o elegir otro emplazamiento puede ser mejor que ejecutar cualquiera de las dos operaciones.
Para empezar un negocio, hay que hacer un estudio de mercado antes de elegir el emplazamiento. Una ubicación aparentemente atractiva cerca de zonas residenciales puede despertar interés, pero la demanda no queda demostrada hasta que los clientes pagan. Analice la competencia, los negocios complementarios y los precios que las familias ya han pagado por actividades comparables. Relacione estas observaciones con el tamaño de las instalaciones, el personal y el horario de apertura en el plan de negocio del parque infantil de interior.
Al evaluar una posible adquisición, tenga en cuenta las visitas recurrentes y la combinación de fuentes de ingresos como factores clave para valorar la clientela. Si empieza de cero, pruebe su oferta antes de dar por garantizada la asistencia prevista. La actividad de ocio en interiores puede variar de un mes a otro. Los espacios de juego interior tienen temporadas de menor actividad.
Conclusión principal
En el ejemplo, tanto la adquisición por $250.000 como la nueva instalación por $270.000 requieren $400.000. La mejor opción se determina por el valor operativo verificado y la asequibilidad del escenario desfavorable, no por el precio anunciado más bajo.
En el sector de los parques infantiles de interior, el fracaso de un negocio no se resuelve solo con equipamiento. La estructura del negocio, el tiempo de gestión y la economía local deben sostener el espacio de juego.
Qué enviar a un proveedor de equipos para obtener un presupuesto de reforma útil
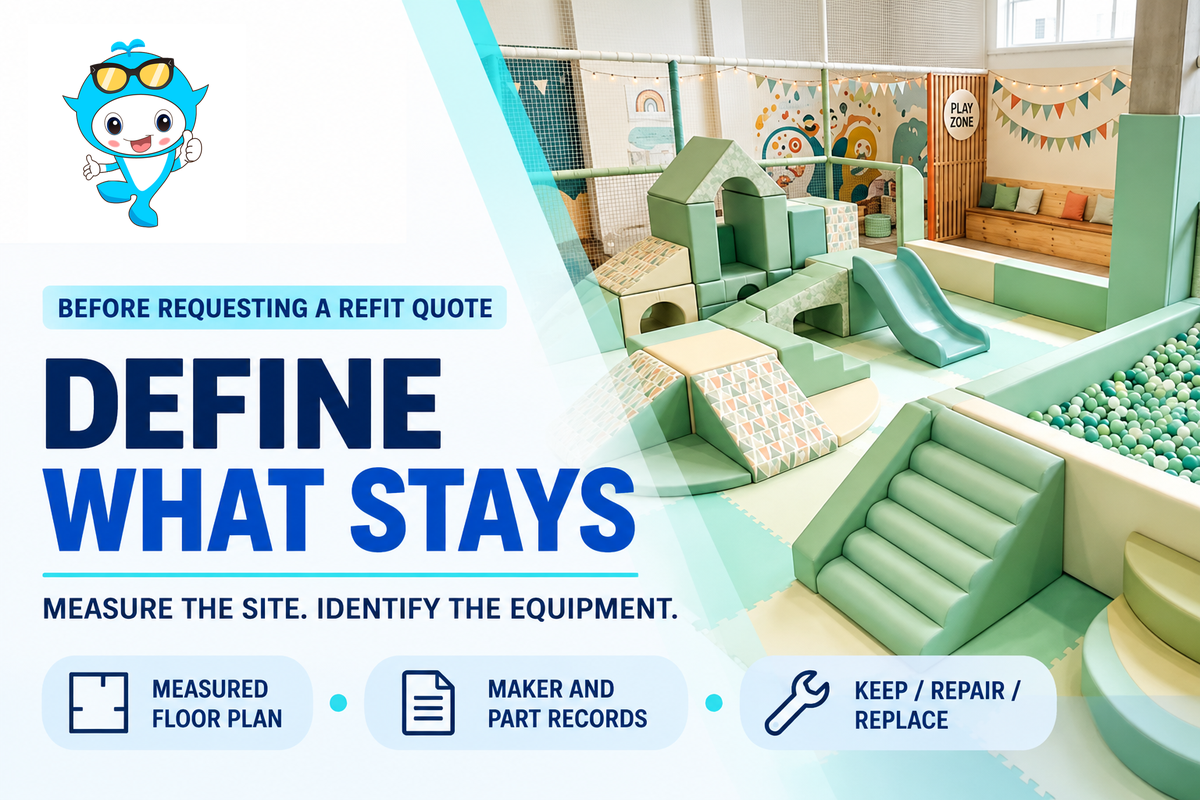
Para un proveedor de equipamiento, una solicitud de renovación estética se convierte en un proyecto cuando el alcance incluye las medidas del local y una delimitación de los elementos que se conservarán, sustituirán y añadirán. La valoración del negocio, la interpretación del contrato de arrendamiento y las autorizaciones legales corresponden a quienes tengan esas responsabilidades.
Los equipamientos de juego blando para uso comercial de Didi Land se basan en las medidas tomadas en el establecimiento. También tienen en cuenta los grupos de edad y la distribución prevista. Didi ofrece además asistencia con planos CAD en 2D y diseños y visualizaciones en 3D. En una instalación heredada, la identidad del fabricante original y las piezas que se conservarán forman parte de la conversación inicial.
- Local: plano de planta con medidas, obstáculos en el techo, puertas, columnas, itinerarios accesibles y acceso a las instalaciones.
- Equipamiento: referencias del fabricante y del proyecto, fotografías, planos, informes sobre el estado actual y registros de reparaciones.
- Modelo operativo: grupos de edad, uso para fiestas y juego libre, zonas de juego previstas, calendario de limpieza y puestos de trabajo.
- Alcance del presupuesto: elementos que se conservarán, componentes suministrados, retirada, transporte, instalación, obras en el edificio y exclusiones.
- Aceptación y asistencia: planos acordados, requisitos aplicables, responsabilidad de la inspección, piezas de repuesto, cobertura de la garantía y secuencia de reapertura.
Antes de cerrar un presupuesto desglosado, profesionales cualificados deben verificar la evaluación del emplazamiento y los requisitos de las autoridades pertinentes. Consulte al fabricante original sobre la compatibilidad antes de combinar componentes. Quienes se planteen abrir una cafetería con zona de juegos obtendrán una mejor relación calidad-precio con un alcance claro que con tarifas imprecisas por pie cuadrado.
Envíe a Didi Land su plano con medidas y fotografías del equipamiento para hablar sobre sus necesidades de equipamiento nuevo para parques infantiles de interior de uso comercial y su distribución.
Preguntas frecuentes
¿Son rentables los espacios de juego de interior?
Pueden serlo, pero el resultado depende de los costes y de la demanda de pago de cada establecimiento.
El alquiler, la mano de obra, el mantenimiento y la combinación de entradas, fiestas y otros servicios determinan si la explotación de un centro de ocio infantil resulta rentable. En una adquisición, contraste las cuentas de resultados con las transacciones y ajuste las cifras para tener en cuenta el trabajo del propietario saliente. Si va a abrir un establecimiento nuevo, ponga a prueba el plan de negocio con una asistencia menor y una apertura más lenta. Un fin de semana concurrido o una estimación del margen medio del sector no bastan para valorar el negocio.
¿Qué permisos se necesitan para un parque infantil de interior?
Los requisitos dependen de la dirección, el uso previsto, las atracciones y los servicios.
El proceso pertinente puede incluir una licencia comercial general, la aprobación urbanística o de uso, permisos de obra, cumplimiento de la normativa de edificación, autorización de ocupación, revisión de seguridad contra incendios y requisitos sanitarios para la actividad alimentaria. La operación propuesta y las posibles reformas determinan qué cuestiones hay que resolver. Revise la documentación de las autorizaciones existentes y compárela con la actividad que prevé el comprador, incluidos los servicios de cafetería o de cuidado infantil durante la ausencia de los padres. Aunque el establecimiento ya esté en funcionamiento, hay que aclarar qué autorizaciones siguen siendo aplicables y qué trámites debe completar el comprador.
¿Qué tipo de seguro necesita un parque infantil de interior?
Contrate una cobertura que se ajuste a la entidad del comprador, las atracciones reales y las actividades que se llevarán a cabo.
Una aseguradora con experiencia en ocio familiar debe evaluar la responsabilidad civil, los bienes, la cobertura relacionada con los empleados y cualquier otra protección que requieran la actividad o el contrato de arrendamiento. Facilite el inventario del equipamiento, las edades de los usuarios, los servicios de comida o cuidado infantil, el historial de reclamaciones y las reformas previstas. Revise las exclusiones, además de los límites y el precio. Antes de iniciar la actividad, no considere la póliza del vendedor ni una renuncia de responsabilidad firmada por el cliente como sustitutos de una cobertura de seguro adecuada para el comprador.
¿Puedo abrir un parque infantil de interior sin experiencia?
Sí, siempre que el plan operativo cubra las competencias que le falten.
Para abrir un parque infantil de interior, los propietarios del negocio necesitan conocimientos de gestión y explotación. La falta de experiencia empresarial puede suplirse con personal directivo experimentado, formación y asesoramiento profesional adecuado. Presupueste el coste y el tiempo necesarios. El entusiasmo por los niños y el juego no sustituye el trabajo que implica gestionar un establecimiento.
¿Qué incluye la adecuación del local?
El alcance del contrato determina qué obras se incluyen en el precio.
La adecuación del local puede incluir tabiques, acabados, aseos, instalaciones eléctricas y de fontanería, cambios en la climatización y otros trabajos necesarios para preparar el espacio. El equipamiento del parque infantil, el pavimento de seguridad, la instalación y los servicios de diseño pueden contratarse por separado. Lo mismo ocurre con los permisos, los honorarios profesionales, el transporte, el mobiliario y los sistemas de gestión. Aunque un presupuesto indique que el proyecto se entrega llave en mano, sigue siendo necesario detallar el alcance y las exclusiones.
Compare los planos y las responsabilidades junto con el precio. La aportación económica del arrendador puede cubrir solo las obras aprobadas o reembolsar los gastos más adelante, lo que puede afectar al calendario de financiación sin reducir el efectivo necesario al principio. En una adquisición, distinga entre las instalaciones existentes incluidas en la compra y las partidas de reforma y sustitución presupuestadas aparte. En un presupuesto práctico se indica quién suministra cada partida, quién la instala, cuándo vence cada pago y qué inspección o paso de aceptación permite iniciar la siguiente fase de trabajo. Estos detalles permiten comparar los costes de adecuación de dos locales.
Acerca de esta guía: Guangzhou Didi Land Amusement Equipment Co., Ltd. suministra equipamiento de juego para uso comercial y servicios relacionados con el diseño de distribuciones. Los ejemplos financieros utilizan cifras supuestas; el diseño específico del emplazamiento, las decisiones empresariales, las transacciones y los asuntos fiscales corresponden al comprador y a sus asesores profesionales. No se garantiza ningún resultado de adquisición ni rentabilidad de la inversión.
Referencias y fuentes
- Guía para la planificación empresarial y las adquisiciones U.S. Small Business Administration.
- Calcule los costes de puesta en marcha U.S. Small Business Administration.
- Instrucciones para el formulario 8594 Internal Revenue Service.
- Certificado de ocupación, CO/Non-RUP Fairfax County.
- Venta global de activos, boletín fiscal ST-70 New York State Department of Taxation and Finance.
- Lista de comprobación de seguridad para equipos de juego en estructuras cerradas y acolchadas U.S. Consumer Product Safety Commission.
- Ficha pública de la especificación F1918-21 ASTM International.
- Normas de accesibilidad de la ADA, sección 206.2.17.2 U.S. Access Board.
- Reglamento del título III, sección 36.304 U.S. Department of Justice.