تواصل مع ديدي لاند

حُدّث في يونيو 2026 · راجعه الفريق الفني لدى Guangzhou Didi Land Amusement Equipment Co., Ltd.
هل ملاعب الأطفال الداخلية مربحة؟ تكون ملاعب الأطفال الداخلية مشروعات مربحة عندما تغطي إيرادات الدخول والحفلات ومبيعات الأغذية تكاليف الإيجار والعمالة والديون مع بقاء هامش فائض، وتصبح خاسرة عندما ترتفع هذه التكاليف أكثر من اللازم — وتُظهر البيانات أن النتيجتين شائعتان. غالبًا ما تكون الإجابة نعم، ولكن فقط عندما تكون الحسابات سليمة، ونادرًا ما تكون الحسابات كما توحي بها الكتيبات التسويقية. عندما تؤكد الأرقام الجدوى، يمكن أن يكون ملعب الأطفال الداخلي مربحًا للغاية؛ وعندما لا تؤكدها، فلن يعالج المرح وحده المشكلة. يفشل نحو مشروع جديد واحد من كل خمسة في عامه الأول، ويُعد قطاع الترفيه والأنشطة الترويحية من القطاعات الأكثر عرضة للفشل. وبدلًا من التركيز على القصص الملهمة، نقدم لكم معادلة أرباح ملاعب الأطفال الداخلية، وحاسبة ROI ذات تسعة مدخلات، وتحليل نقطة التعادل، لتتمكنوا من إعداد توقعاتكم الخاصة لملعب الأطفال الداخلي ومركز الترفيه العائلي قبل توقيع عقد الإيجار وإرسال خطة العمل الأولى.
مواصفات سريعة: ROI الملاعب الداخلية في لمحة (2026)
| هامش EBITDA (التشغيلي) | 15–28% في منشأة مستقرة الأداء |
| هامش صافي الربح الحقيقي (بعد الديون + أجر المالك) | نسبة منخفضة من خانة واحدة؛ وسالبة خلال مرحلة النمو المبكرة |
| صافي دخل المالك (بعد استقرار الأداء) | ~$90,000–$500,000/سنويًا حسب الحجم |
| فترة استرداد رأس المال | ~18–36 شهرًا؛ استهدفوا أقل من 24 |
| إجمالي رأس المال اللازم لبدء التشغيل | ~$150,000–$500,000+ لأعمال التجهيز |
| استقرار الأرباح | العام 2–3 (يكون العام 1 عادةً مرحلة نمو) |
هل ملاعب الأطفال الداخلية مربحة؟ الإجابة المختصرة
إلى حد ما، لكن الأمر يعتمد على طريقة احتساب الربح، ويغفل كثير من المشغّلين خطوة أساسية. يمكن لملعب أطفال داخلي مستقر وجيد الإدارة تحقيق هامش تشغيلي، أي هامش EBITDA (الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك)، يتراوح بين 15%-28%، وقد يحصل مالكو هذه المنشآت على دخل سنوي من $90,000 إلى $500,000 حسب الحجم. لكن هذه هي قصص النجاح. فكثير من رواد أعمال ملاعب الأطفال الداخلية لا يصلون مطلقًا إلى ذلك المستوى من النجاح التشغيلي؛ ونادرًا ما يرجع الفارق إلى نجاح المعدات أو الطابع التصميمي، بل إلى ما إذا كانت حسابات الإيجار وحركة الزوار اليومية مجدية مسبقًا. إذا أخطأتم في هذه الصفقة، فلن تنقذ أفضل ألعاب القفز جدولكم المالي. ومن المهم معرفة تكلفة افتتاح ملعب أطفال داخلي بقدر أهمية فهم ما إذا كان ذلك الموقع سيظل مشروع ألعاب داخلية مربحًا عبر عدة فئات عمرية.
لكن احذروا تلك الأرقام التقريبية البارزة في العناوين. فكثيرًا ما تنشر صحافة القطاع عبارة “هامش ربح 10%-20%”، ويُقصد بها في معظم الأحيان هامش الربح التشغيلي أو هامش EBITDA فقط. بعد احتساب أقساط الديون، على سبيل المثال، ومصروف الإهلاك، وراتب معقول ومتواضع نسبيًا للمالك (أي الراتب الذي تحصلون عليه إذا استطاع ملعب الأطفال الداخلي سداد فواتيره)، فإن صافي الربح المحاسبي الحقيقي، وهو المحصلة النهائية بعد خصم جميع التكاليف المحاسبية من إجمالي الإيرادات، يختلف عادةً بدرجة كبيرة عن EBITDA. ويُظهر تقرير هوامش القطاعات لعام 2026 الصادر عن NYU Stern (وهو مؤشر مستند إلى إفصاحات الشركات العامة في قطاع “الترفيه” الواسع، وليس نظيرًا مطابقًا لملعب الأطفال الداخلي الجديد) أن الشركات سجلت هوامش EBITDA تقارب 16.64%، مقابل هامش صافٍ يبلغ نحو −4.72% لدى 49 شركة — أي ربحية نقدية على المستوى التشغيلي، لكن مع خسائر صافية في السجلات المحاسبية. وهذه الفجوة بين الهامش التشغيلي وصافي الربح الحقيقي هي أكبر مصدر منفرد لسوء الفهم لدى المالكين المحتملين، ويعمل المحتوى أدناه على توضيحها بالكامل. وللاطلاع على الصورة الأشمل — بما فيها تفاصيل تكاليف بدء التشغيل، وخيارات مصادر الإيرادات، وأكثر أسباب فشل ملاعب الأطفال الداخلية شيوعًا — راجعوا دليل ROI الكامل؛ أما هنا فنركز على الحسابات التي يمكنكم إجراؤها بأنفسكم.
معادلة أرباح ملاعب الأطفال الداخلية
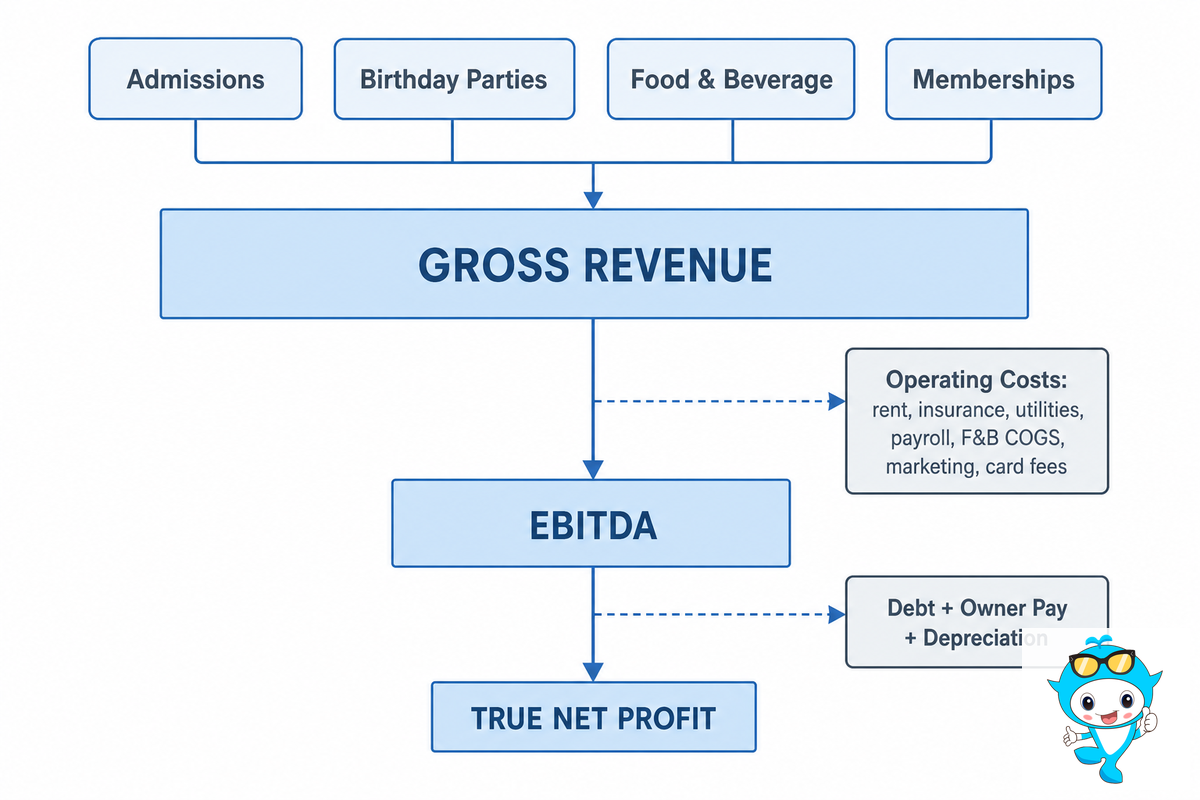
يعمل كل ملعب أطفال داخلي مربح وفق المبادئ الأساسية نفسها في الحساب والمحاسبة. ضعوا تسمية (أو متغيرات) لكل بند في قائمة الأرباح والخسائر (P&L)، وستصبح هذه الصفحة جاهزة للاستخدام المباشر — استخدموها بوصفها معادلتكم الخاصة لأرباح ملاعب الأطفال الداخلية. لاحظوا أن النموذج يتكون من ثلاث طبقات، وليس طبقة واحدة فقط:
إجمالي الإيرادات= رسوم الدخول + حفلات أعياد الميلاد + الأغذية والمشروبات + العضويات
EBITDA الشهري= إجمالي الإيرادات – تكاليف التشغيل(حيث تشمل تكاليف التشغيل: الإيجار+ التأمين+ المرافق/HVAC+ الرواتب+ تكلفة البضائع المبيعة للأغذية والمشروبات+ التسويق+ رسوم البطاقات والمواد الاستهلاكية).
صافي الربح الحقيقي= EBITDA- أقساط الديون- أجر المالك- الإهلاك.
يخدع معظم المالكين أنفسهم عند السطر الثالث من هذه الورقة – EBITDA. فهذا هو الرقم الذي يبدو رائعًا في عرض تقديمي، والرقم الذي يتجاهل القرض المصرفي الذي موّل شراء الملعب، واستهلاك المعدات، والراتب الذي ستحتاجون إلى دفعه لتوظيف مدير — إذ يبلغ متوسط أجر موظفي الترفيه والأنشطة الترويحية في US ما يزيد قليلًا على عشرة دولارات في الساعة وفقًا لـ BLS — ولا يدخل أي من ذلك في الحساب. قد تسجل منشأتكم EBITDA جيدًا، ومع ذلك لا يتبقى لكم إلا القليل أو لا شيء بعد الإيجار والقرض والموظفين وغيرها في العام الأول.
فيما يلي تطبيق كامل لمرة واحدة على منشأة متوسطة الحجم ومستقرة الأداء تحقق إجماليًا يبلغ نحو $57,000 شهريًا: الإيرادات $57,000 − تكاليف التشغيل $44,500 = EBITDA شهري قدره $12,500 (هامش تشغيلي 22%، أي ~$150,000/سنويًا). ثم اطرحوا قسط قرض قدره $3,500، وراتبًا للمالك قدره $4,000، ونحو ~$2,500 للإهلاك، فيصل صافي الربح الحقيقي إلى قرابة $2,500/شهريًا، أي هامش محاسبي يقارب 4%. المشروع نفسه الذي “يحقق 22%” هو أيضًا “يحقق 4%.” كلتا العبارتين صحيحة؛ فكل منهما تجيب عن سؤال مختلف.
إجمالي وصافي أرباح ملاعب الأطفال الداخلية الفعلية: مؤشرات أرباح 2026
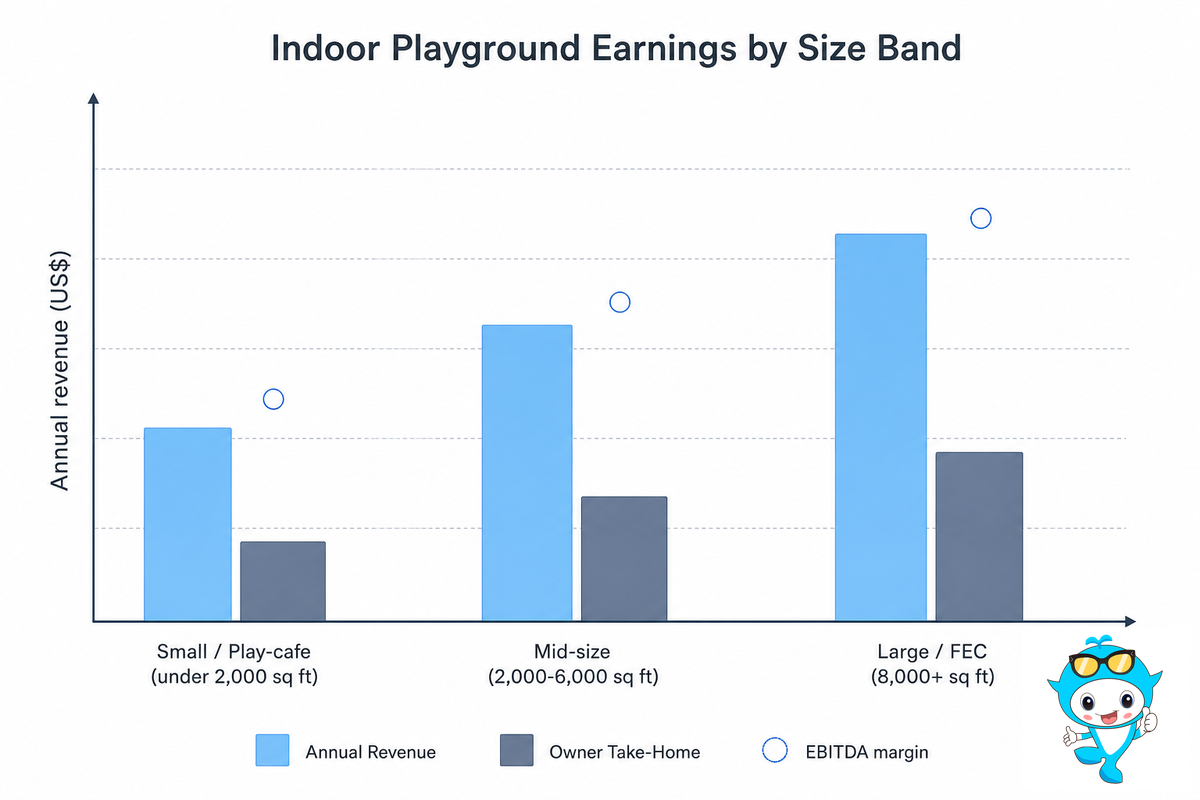
تزداد الإيرادات الإجمالية تقريبًا مع اتساع منطقة اللعب النشطة، لكن الهامش لا يرتفع بالطريقة نفسها: فقد تحقق المنشأة الأكبر إيرادات إجمالية أعلى، ومع ذلك تسجل صافيًا أقل. استخدموا النطاقات المصنفة حسب الحجم أدناه للتحقق من منطق توقعات إيرادات وأرباح ملعب الأطفال الداخلي قبل الالتزام. جميع الأرقام بالدولار US، وهي نطاقات شائعة التداول وليست ضمانات — إذ سيؤثر فيها سوق الإيجارات والطلب المحلي لديكم.
| شريحة الحجم | منطقة اللعب النشطة | الإيرادات السنوية | هامش EBITDA | صافي دخل المالك (بعد استقرار الأداء) |
|---|---|---|---|---|
| صغير / مقهى ألعاب | أقل من 2,000 قدم مربع | $180K–$300K | 12–20% | $40K–$90K |
| متوسط الحجم | 2,000–6,000 قدم مربع | $400K–$900K | 18–25% | $90K–$200K |
| كبير / FEC | 8,000+ قدم مربع | $900K–$2M+ | 20–28% | $200K–$500K+ |
نطاقات مستمدة من نماذج مالية متنوعة في القطاع ومن أرقام أبلغ عنها المشغّلون. ويتوقع أحد النماذج المنشورة لمدة خمس سنوات أن تحقق منشأة كبيرة إيرادات قدرها $987K وEBITDA قدره $327K في العام 1؛ وقد قورنت الهوامش على مستوى القطاع هنا مع مجموعة بيانات هوامش القطاعات لدى NYU Stern.
هناك فحصان يحافظان على واقعية الأرقام: 1) ذكر مشغّل فعلي لمنشأة صغيرة ومالك مشروع في r/small business أنه لا يحقق سوى “ربح مريح” مع وجود مطعم وجبات خفيفة. وكتب: “كانت إيراداتي تزيد قليلًا على ‘$225,000،’“. 2) يصل دخل المالكين إلى هذا المستوى بعد عدة أعوام؛ فقد بلغ متوسط دخل المشغّل المخضرم ذي الخبرة الممتدة لسبع سنوات والمذكور سابقًا $90K (الأعوام 1-4)، ثم $150K (الأعوام 5-6)، وأخيرًا $500K بحلول العام 7. نموذج العمل سليم؛ لكن جدوله الزمني يتطلب الصبر.
حاسبة ROI لملاعب الأطفال الداخلية ذات 9 مدخلات
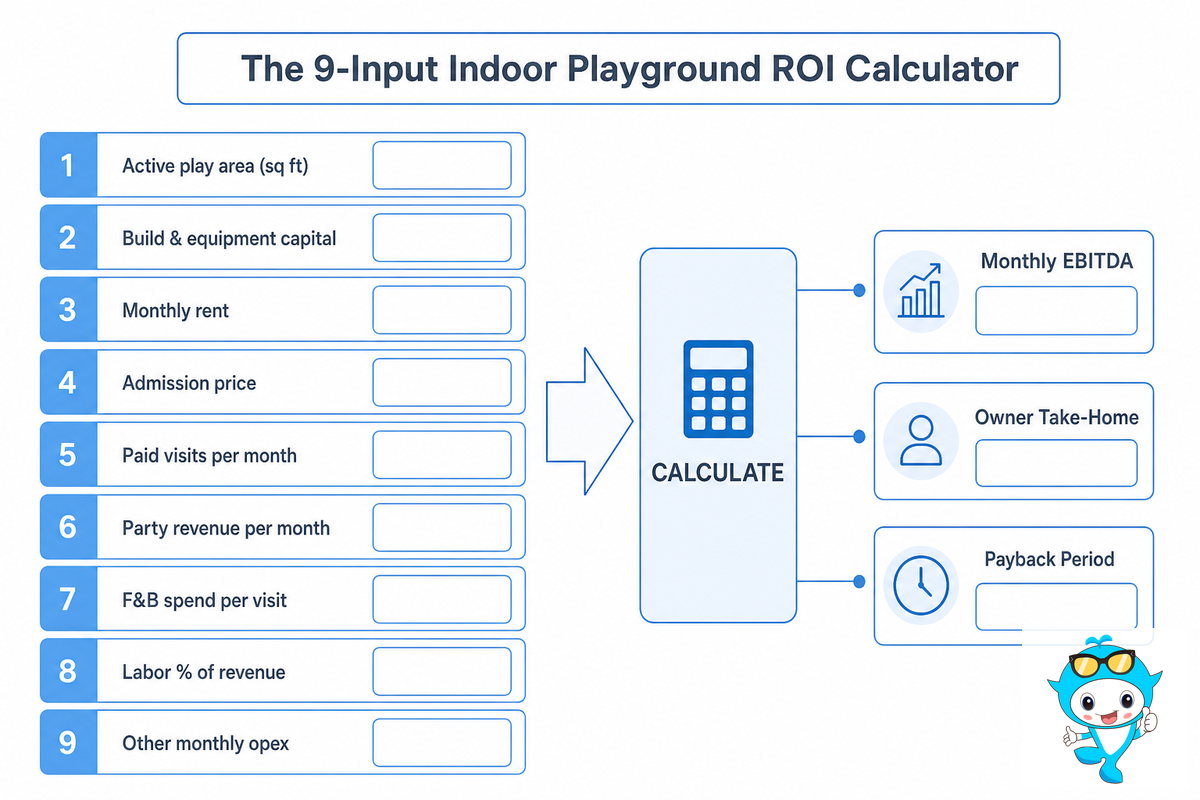
إليكم الصفحة التي لا تجد طريقها أبدًا إلى الكتيبات التسويقية: حاسبة مجانية جاهزة لإدخال البيانات. أدخلوا تسعة مدخلات، وستعرض حاسبة ROI لملاعب الأطفال الداخلية ذات 9 مدخلات قيمة EBITDA الشهرية، وصافي دخل المالك، وفترة الاسترداد. والأفضل من ذلك أنه يمكنكم، إذا أردتم واقعية مباشرة وصريحة، تشغيل الحاسبة مرة ثانية وفق أكثر توقعات حركة الزوار تحفظًا لديكم – فأيام الأسبوع لن تكون غالبًا مثل أيام السبت، ويجب أن تفترضوا من وقت إلى آخر إشغالًا أقل من المثالي.
| # | المدخل | مثال تطبيقي |
|---|---|---|
| 1 | منطقة اللعب النشطة (قدم مربع) | 4,000 |
| 2 | إجمالي رأس مال الإنشاء والمعدات | $300,000 |
| 3 | الإيجار الشهري | $8,500 |
| 4 | سعر الدخول (لكل طفل) | $15 |
| 5 | متوسط الزيارات المدفوعة / شهر | 2,400 (~90/يوميًا) |
| 6 | إيرادات الحفلات / شهر | $5,400 (12 × $450) |
| 7 | الإنفاق على الأغذية والمشروبات / زيارة | $6 |
| 8 | العمالة كنسبة % من الإيرادات | 31% |
| 9 | تكاليف التشغيل الشهرية الأخرى | $12,000 (التأمين، HVAC، التسويق، الرسوم) |
الناتج التطبيقي. الإيرادات = رسوم الدخول $36,000 + الحفلات $5,400 + الأغذية والمشروبات $14,400 + العضويات $1,200 ≈ $57,000/شهريًا (متوسط الإيراد المجمع لكل زيارة ~$24، بما يتوافق مع مستوى ARPV البالغ ~$27.50 الذي يستهدفه كثير من المشغّلين). تكاليف التشغيل = الرواتب ~$17,700 + تكلفة البضائع المبيعة للأغذية والمشروبات ~$7,200 + الإيجار $8,500 + تكاليف أخرى $12,000 ≈ $44,500. EBITDA الشهري ≈ $12,500. اطرحوا قسط قرض قدره $3,500، وسيتبقى لديكم تدفق نقدي للمالك قدره ~$9,000/شهريًا قبل الضريبة (~$108K/سنويًا). مدخل رأس المال (السطر 2) هو الموضع الذي تدخلون فيه عرض سعر المعدات؛ وللاطلاع على التفاصيل الكاملة، راجعوا دليل تكاليف بدء تشغيل ملاعب الأطفال الداخلية، أما هيكل الألعاب اللينة نفسه — فيتراوح سعر مجموعة معدات الألعاب اللينة التجارية لدينا تقريبًا بين $8,000–$80,000 لكل طقم حسب المساحة المشغولة وشريحة الطابع التصميمي.
💡 ملاحظة بشأن النمذجة
شغّلوا الحاسبة مع ضبط السطر 5 على نحو 70% من حركة الزوار التي تأملون تحقيقها. فإذا ظلت تغطي قسط القرض إلى جانب راتب متواضع للمالك عند هذا الرقم المتحفظ، فالصفقة مجدية فعلًا.
حساب نقطة التعادل: عدد الزوار اليومي الذي تحتاجون إليه فعليًا

وهنا أيضًا تنهار عادةً خطط العمل القائمة على مقولة ‘إذا بنيتموه فسيأتون’. يعتمد حساب نقطة التعادل على هامش المساهمة لديكم – وعليكم الاستناد إلى الواقع، لا إلى التمنيات.
📐 معادلة نقطة التعادل
الزيارات المدفوعة اللازمة للتعادل / شهر = التكاليف الثابتة ÷ (الإيراد لكل زيارة − التكلفة المتغيرة لكل زيارة)
كم يستغرق ملعب الأطفال الداخلي للوصول إلى نقطة التعادل؟
يصل ملعب أطفال داخلي متوسط الحجم إلى نقطة التعادل عند نحو 64 زائرًا يدفع رسوم الدخول يوميًا. والمنطق بسيط: بمجرد أن يغطي هامش المساهمة لكل زيارة تكاليفكم الشهرية الثابتة، يصبح كل زائر فوق ذلك الحد مصدرًا للربح. وفيما يلي الحساب التطبيقي لمنشأتنا الافتراضية.
يبلغ مجموع التكاليف الشهرية الثابتة — الإيجار $8,500، والتأمين $1,500، والمرافق/HVAC بقيمة $2,500، والرواتب الأساسية $10,000، وقسط القرض البالغ $3,500 — نحو $26,000. ويبلغ متوسط الإيراد المجمع لكل زيارة $24، بينما تبلغ التكلفة المتغيرة لكل زيارة (أجور موظفي منطقة اللعب بالساعة، وتكلفة البضائع المبيعة للأغذية والمشروبات، ورسوم البطاقات) نحو $9، ما يترك هامش مساهمة قدره $15 لكل زيارة. نقطة التعادل = $26,000 ÷ $15 ≈ 1,733 زيارة مدفوعة شهريًا، أي نحو 64 يوميًا. يعمل مثالنا عند نحو 90 زائرًا يوميًا، ولذلك يتجاوز نقطة التعادل بهامش مريح — لكن المنشأة التي تخطط لاستقبال 90 ولا تستقبل سوى 55 في أحد أيام الأسبوع الشتوية الهادئة تسجل خسارة خلال تلك الفترة، وهذا أحد أسباب تصنيف الترفيه والأنشطة الترويحية ضمن القطاعات الأعلى فشلًا التي يتابعها BLS. وتنص قاعدة تقريبية شائعة على ألا يتجاوز إيجاركم الشهري نحو 30% من إجمالي الإيرادات؛ فإذا تجاوزتم ذلك الحد، ارتفع عدد الزوار اللازم للتعادل إلى مستوى بعيد المنال.
فترة الاسترداد وROI: متى تستردون رأس مالكم
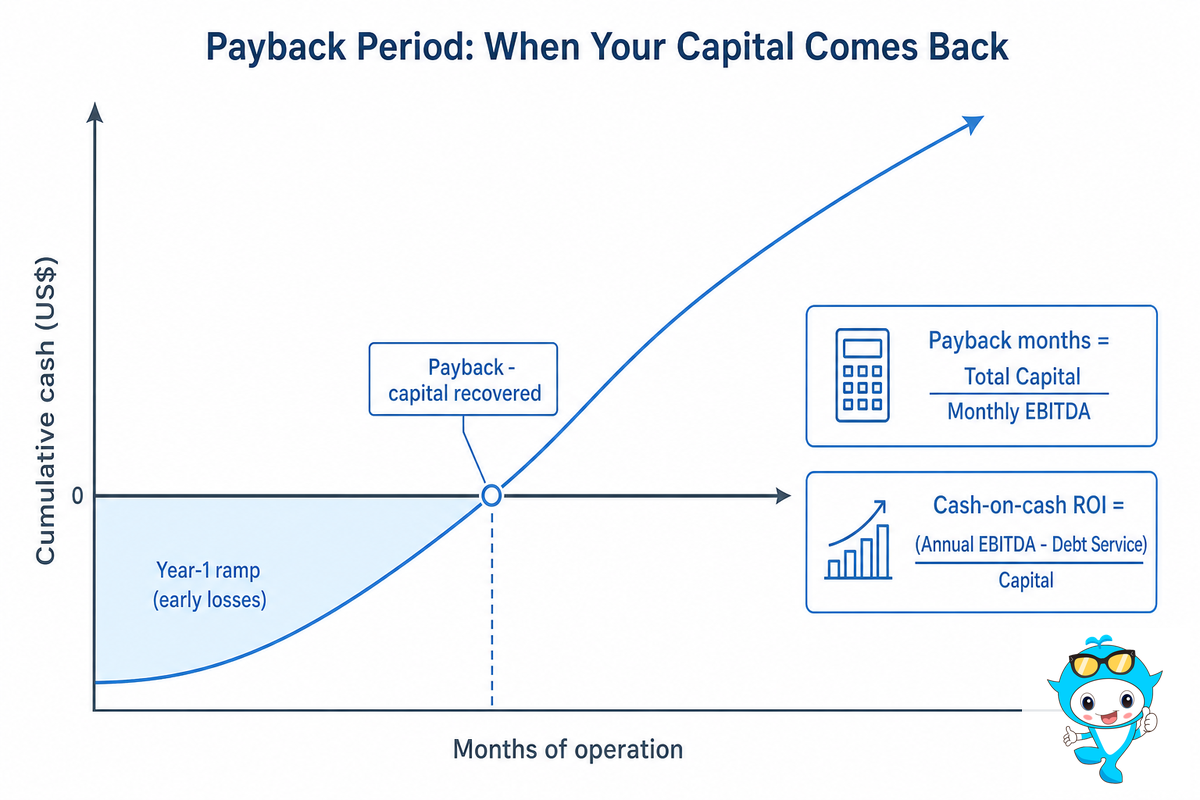
بعد تجاوز نقطة التعادل، يكون السؤال التالي هو مدى سرعة استرداد الأموال التي استثمرتموها. وتجيب معادلتان بسيطتان نسبيًا عن ذلك:
📐 فترة الاسترداد وROI
فترة الاسترداد (بالأشهر) = إجمالي رأس المال ÷ EBITDA الشهري
ROI النقدي السنوي على رأس المال = (EBITDA السنوي − خدمة الدين) ÷ إجمالي رأس المال المستثمر
في المثال التطبيقي، رأس مال قدره $300,000 ÷ EBITDA شهري قدره $12,500 ≈ 24 شهرًا. وهذا الرقم هو أساس قاعدة الاسترداد خلال 24 شهرًا: إذا تجاوزت فترة الاسترداد المحسوبة نحو 24 شهرًا، وفق مستوى الإشغال المقدر بتحفظ (وليس السيناريو المتفائل أو الأفضل)، فالصفقة عند الحد الأدنى المقبول – تأكدوا أولًا من اختبار عوامل التحسين الموضحة أدناه قبل الالتزام بها. تصوروا مالكين ينشئان المنشأة نفسها بمساحة 4,000 قدم مربع: يسترد الأول، الذي يحصر رأس المال في $300,000 ويحقق صافيًا قدره $12,500 شهريًا، استثماره خلال 24 شهرًا، بينما يواجه الثاني، الذي يفرط في الإنشاء حتى $450,000 ولا يحقق سوى $9,000 صافيًا، فترة استرداد قدرها 50 شهرًا — ملعب الأطفال نفسه، لكن القرار مختلف تمامًا. وفي موقع من الفئة الممتازة مع منافسة محدودة، قد يتحقق الاسترداد بسرعة أكبر بكثير؛ فقد أفاد أحد المشغّلين بأنه شهد مرة فترة استرداد بلغت شهرين، لكنه وصفها بأنها “حالة استثنائية حقيقية، ولا شيء مميزًا”. تذكروا أن فترة الاسترداد تنبؤ بالمستوى الذي *تأملون* الوصول إليه، وليست تعهدًا بالمستوى الذي *ستصلون* إليه. ويتغير الرقم تبعًا لسرعة نمو الأداء في العام الأول؛ إذ تسجل الأشهر الأولى عادةً خسارة بينما تتسع شهرة المنشأة بالتوصيات الشفهية، وهذا أحد أسباب عدم وصول نسبة معتبرة من المنشآت الجديدة إلى استرداد رأس المال مطلقًا — وتُظهر بيانات الاستمرارية الصادرة عن BLS أن نحو نصف المنشآت الجديدة تختفي بحلول العام الخامس.
عوامل الربح الـ 4، مرتبة حسب الأثر المالي
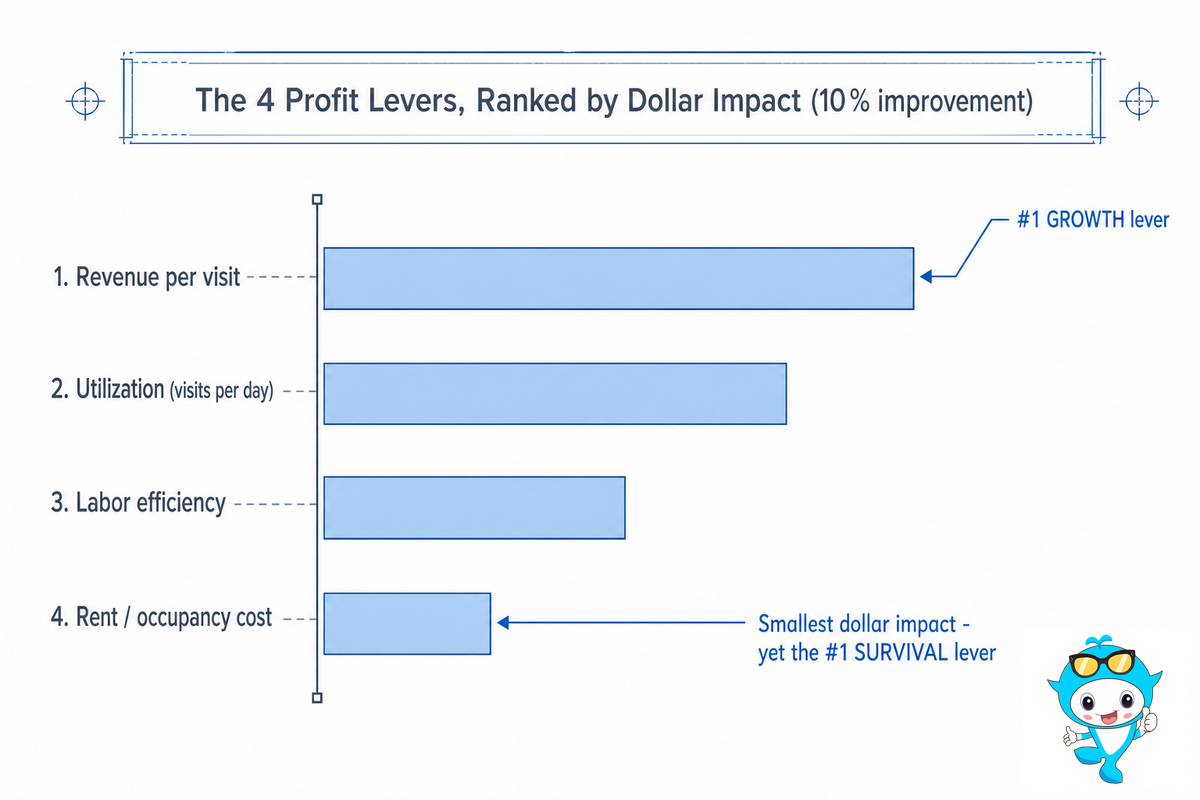
تعرض معظم الأدلة “ثلاثة عوامل.” وقد حوّلتها إلى أرقام في التطبيق التالي. ثم طبقت ذلك على المثال المحسوب لمنشأة متوسطة الحجم، وحسّنت جميع هذه العوامل بنسبة 10% وقرأت ناتج EBITDA، فجاء الترتيب عادةً مخالفًا لما يتوقعه المالكون، وهو ما فاجأ عددًا كبيرًا منهم.
| الترتيب | عامل التحسين | تحسين بنسبة 10% | الأثر السنوي في EBITDA |
|---|---|---|---|
| 1 | الإيراد لكل زيارة (السعر + الإنفاق الإضافي) | +$2.40/زيارة | ~ +$55,000 |
| 2 | معدل الاستخدام (الزيارات يوميًا) | +9 زيارات/يوميًا | ~ +$43,000 |
| 3 | كفاءة العمالة | −10% من العمالة | ~ +$21,000 |
| 4 | الإيجار / تكلفة شغل الموقع | −10% من الإيجار | ~ +$10,000 |
النتيجة المخالفة للتوقعات: يحقق الإيجار أصغر أثر مالي لكل تحسن قدره 10%، لكنه يظل السبب #1 لفشل ملاعب الأطفال الداخلية. ويرجع ذلك إلى أن أهم محركين للنمو يمثلان فرصًا للتحسين يمكنكم السعي وراءها بمرور الوقت — ارفعوا أسعار الحفلات، وأضيفوا مقهى، واملؤوا فترات صباح أيام الأسبوع برحلات دور الحضانة — بينما يمثل الإيجار تكلفة ثابتة يقيدها عقد متعدد السنوات لا يمكنكم عادةً الخروج منه. وبينما يمثل الإيراد لكل زيارة محرك النمو #1 لديكم، تمثل التكلفة الثابتة محرك الاستمرارية #1 لديكم. ويتضمن أسرع مسار إلى الربح رفع متوسط الإيراد المجمع لكل زيارة عبر حفلات أعياد الميلاد والأغذية والمشروبات، وهو ما وصفه أحد المالكين بأنه “محصّن اقتصاديًا ضد التوجهات – فلكل طفل عيد ميلاد كل عام.” أما أسرع مسار إلى الانهيار فهو تحمل إيجار مفرط الارتفاع يتجاوز ~30% من الإجمالي. وثمة تنبيه مرتبط بكل موقع – ففي المناطق الحارة، يمكن أن تنافس تكاليف HVAC وتأمين المسؤولية الإيجار لتصبح التكلفة الثابتة الرئيسية، لذا أدرجوها كبند مستقل في النموذج بدلًا من التعامل معها كفكرة لاحقة. وللاطلاع على أكثر خمس طرق شيوعًا لاختلال هذه العوامل، راجعوا قسم أسباب الفشل في دليل ROI لملاعب الأطفال الداخلية.
“يريد الآباء شبكة Wi-Fi، ويريد الأطفال الأصغر سنًا منطقة لعب، ويريد الجميع الطعام والشراب — تعاملوا مع هذه المرافق بوصفها مراكز للربح.”
— Athletic Business، الصحافة التجارية المتخصصة في المنشآت الترفيهية
اقتصاديات حجم FEC: كيف يغير الحجم الحسابات
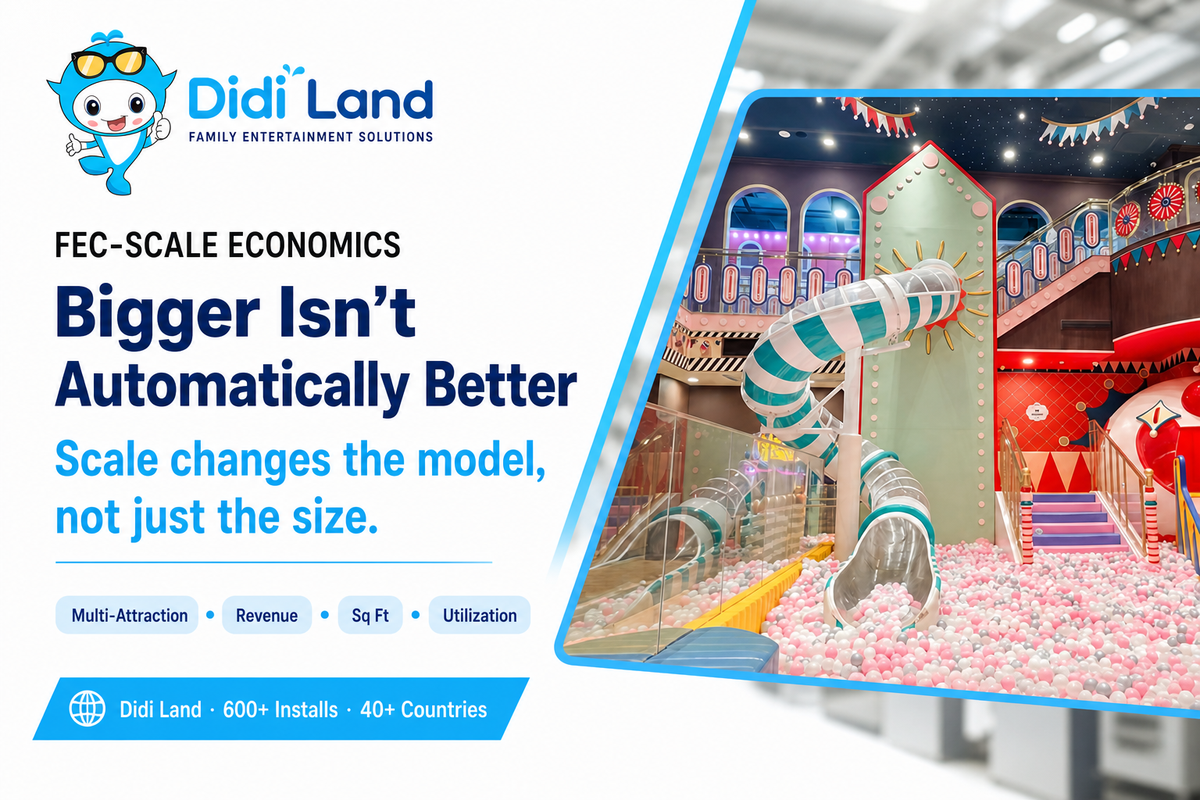
يعني التوسع بالنسبة إلى أصحاب مراكز الترفيه العائلية أن نموذج عمل المنشأة الصغيرة والأساسي يجب أن يتغير، لا أن يتضاعف فحسب. إذ يجمع مركز FEC عدة مرافق ترفيهية جاذبة للزوار (الألعاب اللينة، والترامبولين، وألعاب الأركيد، وغرف الحفلات، والمقهى) ضمن مساحة مشغولة أكبر بكثير. وعندما تكون المنشأة كبيرة، ترتفع التكاليف الثابتة الأولية والنفقات النقدية، لكن ترتفع الإمكانات أيضًا، ولا سيما في زيادة الإيرادات والاستفادة من كل قدم مربع عندما تعمل المنشأة بكامل طاقتها الاستيعابية للزوار.
✔ ما الذي يوفره لكم الحجم
- تنويع الإيرادات (تخفف الحفلات + ألعاب الأركيد + المقهى من ضعف أيام الأسبوع)
- توسع التكاليف الثابتة: في أحد النماذج، أدى ارتفاع الزيارات بنسبة 63% إلى زيادة EBITDA بنسبة 141%
- إيراد أعلى لكل قدم مربع عند ارتفاع معدل الاستخدام
⚠ ما الذي يكلفكم إياه الحجم
- قد تحقق المنشأة المفرطة في الكبر إيرادًا لكل قدم مربع أقل من المنشآت الترفيهية الأصغر إذا ظلت فارغة أكثر من اللازم.
- ارتفعت تكاليف الإيجار الثابتة الأعلى-أو تكلفة الاستمرارية الأساسية-.
- مزيد من الإشراف على الموظفين والأعباء الإدارية للامتثال
الفكرة المثيرة للجدل التي ينبغي أخذها في الاعتبار: لا يرتبط الحجم دائمًا بالربحية، لأن قيود الطاقة الاستيعابية للزوار (أي الكثافة الآمنة المحدودة وفقًا للإشغال، مع نسبة موصى بها تبلغ نحو 3 م² من منطقة اللعب النشطة لكل طفل) تحد نمو المنشأة المفرطة في الحجم بوتيرة أسرع مما يحده مخطط المسقط. وعادةً ما يؤدي الإفراط في حجم المنشأة إلى تحملكم مزيدًا من التكاليف الثابتة (أي تكاليف الإيجار) من دون زيادة كبيرة في الطاقة الاستيعابية للعملاء. وبوجه عام، “تحقق المنشآت الأكبر إيرادًا أقل لكل قدم مربع، ولذلك ترتفع مصروفات التشغيل،” ما لم يرتفع حجم الزيارات بوتيرة مناسبة. واستنادًا إلى بياناتنا المستمدة من أكثر من 600 مشروع في أكثر من 40 دولة لصالح Didi Land، ثبتت صحة هذه الفرضية: فرغم أن منشأة بمساحة 1500 م² في المكسيك حققت إجماليًا يقارب $120,000 شهريًا، فقد تحقق ذلك بفضل الجمع الاستراتيجي بين المساحة الكبيرة وتنوع المرافق الترفيهية الجاذبة للزوار بما يحقق معدل استخدام مرتفعًا، وليس بفضل الحجم وحده. اطلعوا على حلول ملاعب الأطفال لمراكز الترفيه العائلية لدينا، التي توضح أنواع المرافق الترفيهية الجاذبة للزوار الملائمة لمختلف أحجام المنشآت إذا كنتم تفكرون في إنشاء مركز ترفيه عائلي.
آفاق القطاع: ما الذي يعيد تشكيل ربحية ملاعب الأطفال الداخلية في 2026
هناك 4 عوامل محددة مرشحة لإعادة تشكيل القطاع في 2026، إلى جانب اتجاه «توسع السوق». وعند قيادة عملية التخطيط، يُفضّل البدء بعوامل محددة بدلًا من أرقام السوق العامة، مثل تقديرات حجم السوق التي تتراوح بين $13 مليار و$81 مليار، إذ تتباين التقديرات بحسب طريقة كل شركة في تقسيم القطاع.
- يتحول الإنفاق على التجارب نحو قطاعكم المتخصص، إذ يعيد أولياء الأمور توجيه جزء من ميزانياتهم من السلع إلى التجارب، وهو ما يدعم الإقبال والطلب على حفلات المناسبات.
- يضغط تضخم الإيجارات التجارية على عامل البقاء #1، إذ ستجعل تكاليف الإشغال المرتفعة الحفاظ على سقف للإيجار «أقل من 30% من الإيرادات» أكثر صعوبة؛ لذا ينبغي احتساب الإيجار في النموذج على أساس قيمته عند التجديد، لا عند توقيع عقد الإيجار.
- ترفع العضويات والإيرادات المتكررة الحد الأدنى للتدفق النقدي، إذ ينتقل المشغّلون من تذاكر الزيارة الواحدة إلى العضويات لتعزيز الإقبال خلال أيام الأسبوع وبناء قاعدة لأرباح EBITDA.
- ترفع معايير السلامة الحد الأدنى المطلوب لرأس المال، فقد راجعت ASTM مواصفة معدات ملاعب الأطفال المخصصة للاستخدام العام (F1487) في 2025، كما حدّثت CPSC دليل سلامة ملاعب الأطفال العامة في العام نفسه.
ومن المواصفات الفنية المهمة لضبط الميزانية أن هياكل اللعب اللين المحصور تخضع لمعيار ASTM F1918، بينما تخضع معدات ملاعب الأطفال المخصصة للاستخدام العام لمعيار ASTM F1487-25، الذي لا يشمل صراحةً اللعب اللين المحصور؛ لذا ابنوا نموذجكم على افتراضات متحفظة لمعدل الاستخدام وعلى قيمة إيجار يمكن تحملها عند التجديد، ثم اعتبروا العضويات والحفلات مصدر الزيادة المحتملة، وليكن ذلك هدفكم في 2026؛
الأسئلة الشائعة
س: كم يبلغ عادةً دخل مالكي ملاعب الأطفال الداخلية؟
عرض الإجابة
يتراوح عادةً صافي ما يحصل عليه المالك بين نحو $90,000 و$500,000 سنويًا، ويزداد بحسب المساحة الأرضية وحجم العمل الذي يتولاه المالك بنفسه. وهذا مستوى يُبلَغ تدريجيًا وليس رقمًا أوليًا؛ إذ يفيد مشغّلون فعليون بأن صافي دخلهم بلغ نحو $90,000 خلال السنوات القليلة الأولى، ثم تجاوز $150,000 واتجه نحو $500,000 فقط بعد استقرار المنشأة وإضافة حفلات المناسبات وخدمات الأغذية ذات هوامش الربح المرتفعة. ويتوقع أحد النماذج المنشورة الممتدة على 5 سنوات أن تقترب أرباح EBITDA في السنة 1 من $327,000 — لكن EBITDA لا تمثل صافي ما يحصل عليه المالك؛ اطرحوا الديون وراتبكم للوصول إلى الرقم الفعلي.
س: كم تبلغ تكلفة تشغيل ملعب أطفال داخلي شهريًا؟
عرض الإجابة
يبلغ متوسط نفقات تشغيل مركز متوسط الحجم (4000 قدم مربع) ما بين $40,000 و$50,000؛ وأهم النفقات هي الأجور (غالبًا نحو ~30% من الإيرادات؛ ويحصل موظفو خدمات الملاهي والترفيه في US على أجر وسطي بالساعة يقع ضمن النطاق الأدنى من فئة العشرات)، والإيجار (مع استهداف بقائه دون 30% من الإيرادات الإجمالية)، والمرافق — إذ تفاجئ تكاليف أنظمة التدفئة والتهوية وتكييف الهواء لمساحة كبيرة مدفأة أو مبرّدة كثيرًا من المالكين. أضيفوا التأمين، وتكلفة سلع F&B التي تبلغ نحو 50% من إيرادات المقهى، والتسويق، ورسوم معالجة البطاقات، وأدرجوا كلًا منها كبند مستقل في النموذج حتى تتمكنوا من تحديد البند الذي يستنزف هامش ربحكم.
س: هل يُعد ملعب الأطفال الداخلي استثمارًا أفضل من منتزه الترامبولين أو مقهى الألعاب؟
عرض الإجابة
يعتمد الاختلاف بدرجة أقل بكثير على مخطط توزيع المنشأة الترفيهية، وبدرجة أكبر على العمالة/رأس المال. يحتاج المقهى المدفوع إلى رأس مال أولي أقل مع إعطاء الأولوية لهامش الربح الإجمالي من F&B، بينما يتطلب منتزه الترامبولين مساحة أكبر ويتكبد تكاليف إصابات أعلى، كما يرتبط بأقساط تأمين ومخاطر مرتفعة. ويحقق ملعب أطفال داخلي قائم على اللعب اللين المحصور توازنًا عند مساحة تقارب 4000 قدم مربع، مع استهداف سوق أصغر سنًا وتحقيق إيرادات قوية من حفلات أعياد الميلاد؛ اختبروا الخيارات الثلاثة باستخدام الآلة الحاسبة نفسها ذات المدخلات التسعة، واختاروا الصيغة التي تتجاوز نقطة التعادل وفق معدل استخدام متحفظ وفي ظل سوق الإيجارات الخاص بمنطقتكم.
س: لماذا تعجز بعض ملاعب الأطفال الداخلية عن تحقيق الربح؟
عرض الإجابة
السبب الأكثر شيوعًا هو استئجار مساحة أكبر من اللازم أو باهظة التكلفة — أي تجاوز الإيجار سقف ~30% الذي لا يمكن لأي عدد من الزوار تعويضه. ويأتي بعد ذلك مباشرة التقليل من تقدير تكاليف المرافق والتأمين وفترة النمو التدريجي خلال السنة الأولى. اطّلعوا على التحليل الكامل لأسباب الفشل في دليل ROI الملاعب الداخلية.
س: هل يمكن لمنطقة ألعاب داخلية صغيرة أن تحقق إيرادًا لكل قدم مربع يفوق مركز FEC كبيرًا؟
عرض الإجابة
نعم ولا. يمكن لمقهى ألعاب أو حتى مركز FEC بمساحة محدودة وكفاءة تشغيلية تبلغ 2,000 إلى 4,000 قدم مربع أن يتفوق بسهولة، في أي يوم من أيام الأسبوع، على مركز FEC يشغل مساحة 20,000 قدم مربع من حيث الإيرادات لكل قدم مربع وفترة الاسترداد – إذا حقق معدل استخدام قويًا خلال أيام الأسبوع، وأجاد بيع الأغذية، وقدم باقات الحفلات أيضًا! يؤدي اتساع المساحة عمومًا إلى خفض الإيرادات لكل قدم مربع ما لم يكن تدفق الزوار كبيرًا، لأن الطاقة الاستيعابية الفعلية للمبنى لا تحددها المساحة وحدها (إذ تبلغ الكثافة الآمنة في المتوسط نحو ~3 أمتار مربعة لكل طفل) ولا أنظمة التدفئة والتهوية وتكييف الهواء، بل يحددها الطلب المحلي لديكم. عادةً ما يجني مركز FEC الأموال، بينما يمكن لمقهى الألعاب، من ناحية أخرى، أن يحقق ROI على رأس المال. وسيتحدد الخيار المناسب لكم بناءً على أيهما يمكنه تحقيق جدوى الأرقام في موقعكم – ولهذا طورنا هذه الأداة!
س: ما مدى دقة حاسبة ROI قبل توقيع عقد الإيجار؟
عرض الإجابة
1.
إنها مناسبة تمامًا لاتخاذ قرار المضي في المشروع أو عدمه، بشرط أن تكون المدخلات المستخدمة متحفظة. وتكون هذه الأداة أدق في تقدير النفقات (الإيجار والأجور والتأمين)، وأقل دقة في توقع الإيرادات وحركة الزوار؛ لذا يجب التحقق من البند 5 عند 70% من قيمته المأمولة قبل إبرام العقد طويل الأجل.
حول هذا التحليل
الأرقام التطبيقية الواردة في هذا الدليل توضيحية، وقد جرت معايرتها استنادًا إلى بيانات الأجور والاستمرارية الصادرة عن مكتب إحصاءات العمل في US، والنماذج المالية المنشورة في القطاع، وأسعار Didi Land الخاصة عبر أكثر من 600+ مشروع لتركيب ملاعب داخلية للاستخدام التجاري ومناطق ألعاب لينة في أكثر من 40+ دولة. وهي تمثل نموذجًا أوليًا وليست توقعات، إذ ستؤثر سوق الإيجارات لديكم والأجور المحلية والطلب في هذه الأرقام. راجعها الفريق الفني لدى Guangzhou Didi Land Amusement Equipment Co., Ltd.
المراجع والمصادر
- بيانات أعمار المنشآت ومعدلات بقائهاU.S. Bureau of Labor Statistics
- موظفو خدمات الملاهي والترفيه: التوظيف المهني والأجورU.S. Bureau of Labor Statistics
- الهوامش حسب القطاع (الترفيه)NYU Stern (Damodaran dataset)
- دليل معدات ملاعب الأطفال العامة وسلامتهاU.S. Consumer Product Safety Commission
- معايير ASTM F1487 / F1918 لملاعب الأطفال واللعب اللين المحصورASTM International
- الإيراد لكل قدم مربع وحجم الوحدةUrban Institute
مقالات ذات صلة
3. هل تفكرون في إنشاء مركز FEC أو ملعب أطفال داخلي؟ انقروا للحصول على تصميم مجاني لمخطط توزيع المعدات وعرض سعر يتضمن أسعار المعدات، ثم صدّروها مباشرةً إلى هذه الحاسبة.
تحدثوا إلى Didi Land ←